🟢 Nivel: Básico / Intermedio⏱️ Tiempo de lectura: 11 minutos
📌 En un vistazo
✔La paradoja del máximo: Comprar cuando la bolsa está en máximos históricos resulta intimidante, pero la evidencia histórica revela que no penaliza la rentabilidad a largo plazo frente a hacerlo en cualquier otro momento.
✔La tendencia es la norma: Los picos de cotización reflejan el crecimiento orgánico de la economía. Los mercados pasan una parte significativa de su trayectoria cerca de máximos seculares.
✔El coste de la espera: Retrasar la inversión de forma sistemática a la espera de una corrección técnica suele detraer más rendimiento del que consigue proteger.
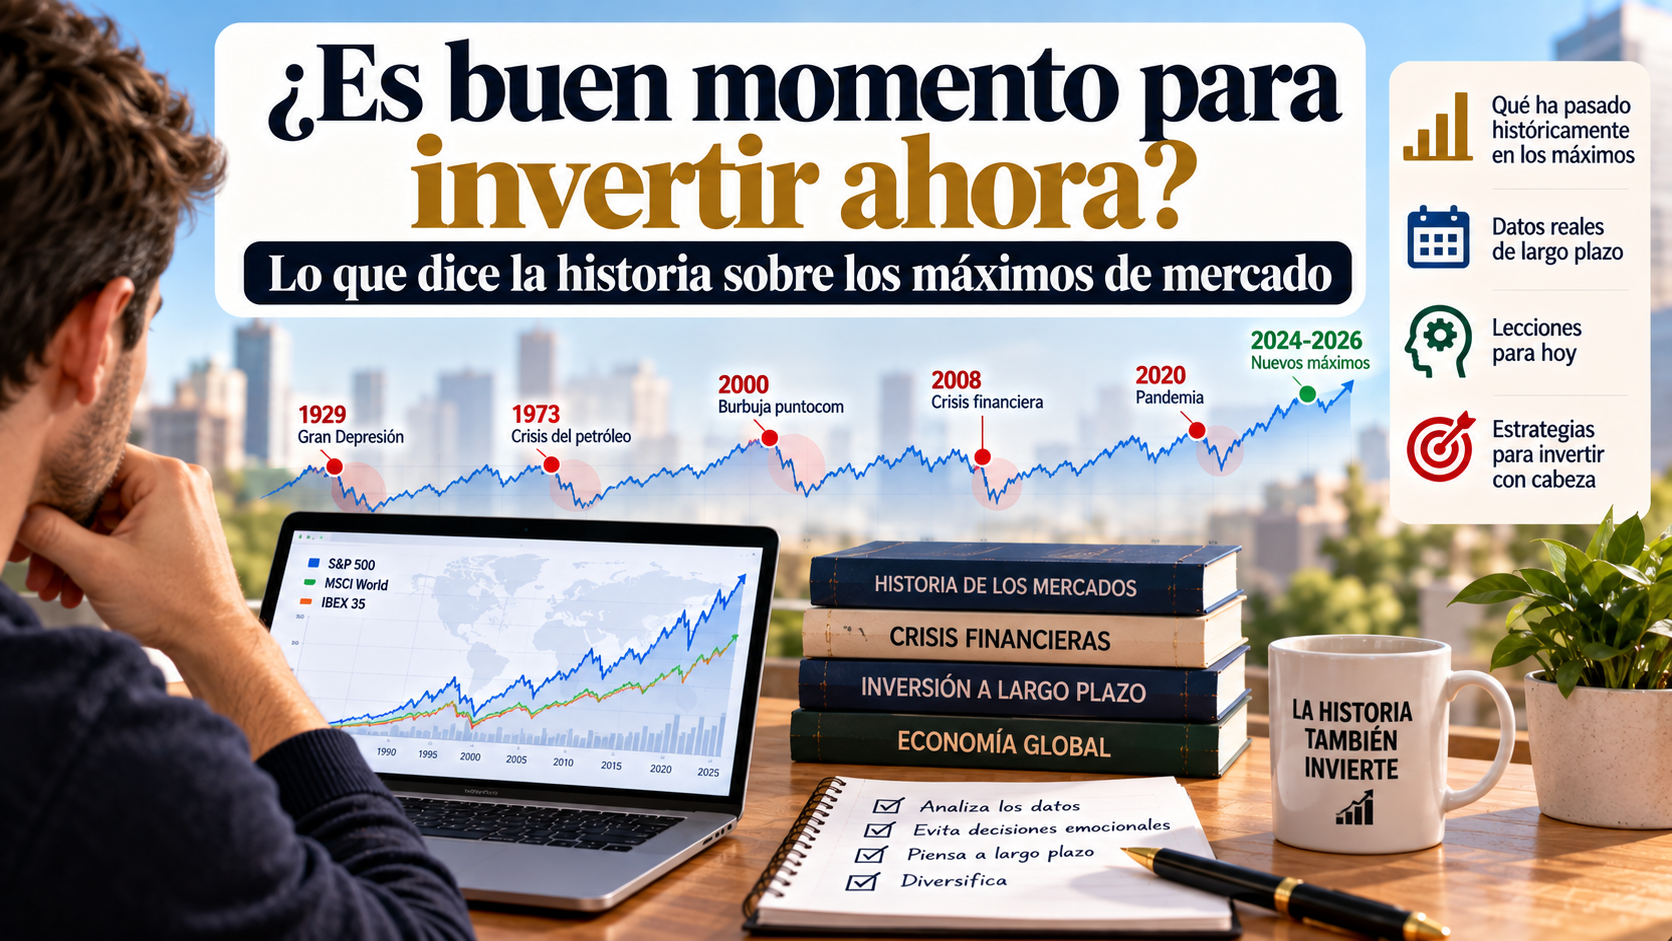
¿Es buen momento para invertir ahora o espero a más adelante? Es una de las preguntas más repetidas en el ámbito de las finanzas personales. Cada vez que abres un diario económico o revisas los gráficos de los principales índices globales, te encuentras con la misma situación: la bolsa cotiza cerca o dentro de sus máximos históricos. La intuición psicológica te lanza una advertencia inmediata: «Si compro hoy, estaré pagando el precio más alto de la historia y me arriesgo a sufrir una caída inminente».
Este temor es completamente natural, pero choca con el funcionamiento matemático de los mercados financieros. La parálisis por análisis empuja a muchos ahorradores a mantener su capital inactivo en cuenta corriente, perdiendo poder adquisitivo frente a la inflación mientras esperan un retroceso técnico que podría tardar años en materializarse. Esperar continuamente “al momento perfecto” es uno de los errores más comunes entre los nuevos inversores.
En esta guía vamos a analizar qué nos dice la evidencia histórica sobre la conveniencia de invertir en momentos de máximos de cotización, cómo se comportan los activos tras alcanzar un récord y qué estrategias técnicas permiten gestionar la incertidumbre de forma rigurosa.
📈 ¿Por qué el mercado pasa tanto tiempo cerca de máximos?
Para comprender por qué un máximo histórico no equivale a una señal de peligro inminente, es necesario entender la naturaleza de la renta variable global. Los índices mundiales como el MSCI World o el S&P 500 reflejan el valor de las empresas más importantes del planeta. Estas compañías incrementan sus beneficios a largo plazo debido a factores estructurales: el aumento de la población, el desarrollo tecnológico y el incremento de la productividad.
Dado que la economía global crece de manera continua en periodos amplios, el gráfico de la bolsa tiende a reflejar esa misma trayectoria. Por definición conceptual, un activo que mantiene una tendencia alcista a largo plazo tiene que marcar máximos históricos de forma recurrente. Independientemente del momento del mercado, elegir el índice adecuado es fundamental. En S&P 500 vs Nasdaq 100 analizamos cuál puede adaptarse mejor a cada perfil.
Lejos de ser un evento excepcional o una anomalía financiera, alcanzar un nuevo pico es el comportamiento ordinario de un mercado sano a largo plazo. Diversos estudios históricos reflejan que los principales índices bursátiles mundiales cotizan de forma recurrente a poca distancia de sus máximos absolutos, haciendo que la espera activa de una gran caída sea operativamente ineficiente.
📊 Lo que dicen los datos: Rentabilidad tras un máximo
Cuando se analizan de forma fría los datos de las últimas décadas, la conclusión de las principales firmas de inversión desmantela el mito de que comprar en máximos reduce el rendimiento futuro. Los estudios muestran que invertir en máximos históricos no ha penalizado la rentabilidad a largo plazo frente a comprar en otros momentos del ciclo.
Un análisis histórico exhaustivo desarrollado por la gestora J.P. Morgan Asset Management evaluó los retornos del índice S&P 500 desde 1970. El estudio comparó los resultados obtenidos por un inversor en dos escenarios distintos: comprando cualquier día del año de forma aleatoria frente a comprar aquellos días específicos en los que el mercado cerraba en un máximo histórico.
Horizonte temporal posterior
Invertir en un día aleatorio
Invertir en Máximo Histórico
A 1 año vista
+11,7%
+14,6%
A 3 años vista (anualizado)
+10,5%
+11,4%
A 5 años vista (anualizado)
+10,0%
+10,1%
Los números evidencian que el rendimiento medio obtenido a largo plazo se mantiene muy parejo en ambos escenarios. La inercia del crecimiento económico e institucional termina asimilando el punto de entrada inicial, confirmando que la parálisis por miedo a los precios récord carece de fundamento estadístico sólido.
Estrategias de entrada al mercado
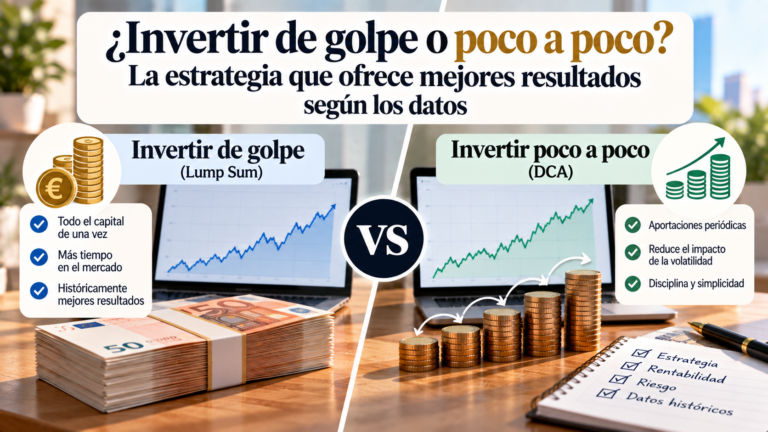
Invertir de golpe (Lump Sum) vs. Poco a poco (DCA)
Si dispones de una cantidad importante de dinero y te da miedo entrar justo en un máximo histórico, la gran duda es: ¿lo meto todo hoy o lo divido en varias aportaciones? La respuesta depende de si buscas optimizar la matemática o tu paz mental.
Lump Sum (De golpe)Matemático
Consiste en invertir el 100% del capital disponible desde el primer día.
Ventaja: Históricamente, **gana un ~70% de las veces** porque el mercado pasa más tiempo subiendo que bajando.
Riesgo: Golpe psicológico duro si el mercado cae un 15% al día siguiente.
DCA (Poco a poco)Psicológico
Consiste en dividir el capital y aportarlo en tramos periódicos (ej. cada mes durante 6 u 12 meses).
Ventaja: Si el mercado cae, promedias a la baja y compras más barato reduciendo la ansiedad.
Riesgo: Si el mercado no para de subir, terminas comprando más caro que al inicio.
La evidencia histórica dice que invertir de golpe es estadísticamente superior. Sin embargo, si la volatilidad te da pánico y eso va a impedir que duermas bien, hacer un DCA programado a 6-12 meses es la mejor estrategia para no paralizarte y empezar de una vez.
🛠 El peligro real: El coste de oportunidad de esperar
Intentar esquivar los máximos para comprar más barato introduce un peligro invisible pero certero: el coste de oportunidad de la liquidez inactiva.
📌 Ejemplo práctico: Si dispones de un capital de 15.000 € y decides posponer tu entrada al mercado en enero porque consideras que los índices están «demasiado caros», estás asumiendo de forma implícita que el mercado va a corregir pronto. Si el índice continúa avanzando un 12% durante los siguientes catorce meses antes de sufrir una corrección técnica ordinaria del 5%, tu espera habrá sido contraproducente. Incluso comprando con el descuento de la caída, estarás adquiriendo los activos a un precio de salida superior al que tenían el primer día que elegiste no operar.
Los análisis de comportamiento financiero publicados por Vanguard confirman que no existe evidencia empírica sostenible que justifique retrasar de forma táctica el despliegue del capital disponible. En la mayoría de los periodos históricos analizados, la aportación directa de la liquidez (Lump Sum) bate a la estrategia de esperar una corrección en el mercado.
Si deseas profundizar en las métricas exactas que comparan la entrada de un capital en bloque frente a la distribución temporal del mismo, puedes revisar nuestra guía sobre invertir de golpe o poco a poco.
Si quieres calcular tu libertad financiera a largo plazo, puedes leer nuestra guía sobre cuánto dinero necesitas para vivir de las rentas con la regla del 4.
⚠️ Error de perspectiva
Confundir un máximo histórico en el precio con una sobrevaloración fundamental de los activos. Un índice bursátil puede estar marcando un precio récord absoluto mientras sus empresas cotizadas mantienen múltiplos de valoración razonables (como el ratio precio/beneficio), simplemente porque sus ganancias reales están creciendo al mismo ritmo o más rápido que sus cotizaciones. El precio por sí solo no determina si un activo está caro o barato.
💡 Consejo Editorial
«Si tu horizonte de inversión supera los 8 o 10 años, el momento exacto en el que realizas tu aportación inicial diluye su relevancia en el resultado final. La prioridad de la estrategia consiste en situar el dinero a trabajar con costes mínimos de intermediación para exprimir el interés compuesto de inmediato. Si te genera incomodidad psicológica entrar con todo tu capital en un pico de mercado, la solución pasa por automatizar una estrategia DCA a corto plazo utilizando plataformas eficientes. Puedes evaluar las carteras de costes reducidos en nuestra comparativa técnica de MyInvestor vs Indexa Capital.»
❓ Preguntas Frecuentes
¿Existe algún indicador fiable que avise de que un máximo histórico va a desencadenar una caída?
Existen múltiples indicadores macroeconómicos y técnicos útiles para analizar la salud del mercado (múltiplos de valoración, curvas de tipos de interés, diferenciales de crédito), pero ninguno predice de forma consistente el momento exacto de un cambio de ciclo o una corrección a corto plazo. Intentar utilizarlos para entrar y salir del mercado sistemáticamente suele traducirse en rendimientos inferiores a la media por errores de sincronización.
¿Qué debo hacer si invierto hoy en máximos y el mercado corrige un 10% el mes que viene?
Desde una perspectiva patrimonial correcta, la respuesta idónea es mantener la inacción y la disciplina operativa. Las correcciones ordinarias forman parte de la dinámica natural de la renta variable. Si tus objetivos están fijados a largo plazo, esos retrocesos temporales representan fluctuaciones contables que no impactan en tu estrategia, a menos que decidas reembolsar tus posiciones presionado por la inquietud conductual. Puedes verificar cómo mitigar estos fallos en nuestra guía sobre los errores de los inversores principiantes.
¿Varía la estadística de los máximos históricos si invierto mediante un Roboadvisor?
No varía la base estadística subyacente de los activos, pero sí mejora sensiblemente la gestión del proceso conductual. Un gestor automatizado optimiza la entrada del capital diversificándolo en carteras globales adaptadas de forma matemática a tu perfil de tolerancia, encargándose de realizar los rebalanceos de forma totalmente neutra y automatizada. Puedes analizar los costes y operativas de estos sistemas en nuestra reseña detallada sobre las opiniones de Indexa Capital.
🏁 Matriz de Criterios Operativos Según Entorno
Para determinar la conducta técnica idónea en función de tus circunstancias y del estado de los índices, evalúa tus opciones mediante la siguiente tabla analítica:
Si tu perfil presenta…
El riesgo de esperar es…
La acción técnica recomendada es…
🎯 Horizonte temporal largo (+10 años) y alta tolerancia.
Costo de oportunidad elevado por retrasar el efecto del interés compuesto.
Inversión directa del bloque disponible (Lump Sum).
🧠 Inseguridad conductual moderada ante picos de mercado.
Parálisis por análisis y mantenimiento de liquidez ineficiente frente a la inflación.
Desplegar un plan DCA cerrado (6 a 12 meses).
💼 Ahorro mensual regular derivado de tus ingresos recurrentes.
Pérdida del hábito financiero y acumulación de efectivo inactivo.
Automatizar la suscripción periódica sistemática el día de cobro.
🟢 Nivel: Básico ⏱️ Tiempo de lectura: 13 minutos 📌 En un vistazo ✔ El factor humano: El principal riesgo para tus ahorros no proviene de los gráficos, sino de los sesgos conductuales y las decisiones improvisadas en momentos de estrés. ✔ Fugas de capital: Los costes ocultos de intermediación y el desconocimiento de las…
🟢 Nivel: Básico / Intermedio ⏱️ Tiempo de lectura: 12 minutos 📌 En un vistazo ✔ Predominio estadístico: Invertir todo el capital de golpe (Lump Sum) supera a la inversión fraccionada (DCA) aproximadamente en el 66 % de los periodos históricos analizados. ✔ Lógica de mercado: Históricamente, los mercados mundiales han subido más años de…
🟢 Nivel: Básico / Intermedio ⏱️ Lectura: 10 minutos 📌 Plan de acción rápido ✔ La regla de oro: No vendas. Una caída en la pantalla es una pérdida latente (no realizada). Si vendes en pánico, transformas una fluctuación temporal en una pérdida patrimonial real e irreversible. ✔ El error matemático: Para recuperar una caída…
🟢 Nivel: Básico ⏱️ Tiempo de lectura: 12 minutos 📌 En un vistazo ✔ Efecto casino: Las aplicaciones financieras activan los mismos mecanismos de recompensa variable que las redes sociales, transformando la inversión a largo plazo en un hábito de consumo inmediato. ✔ Miopía financiera: Revisar el saldo a diario multiplica por 175 las veces…
🟢 Nivel: Principiante / Intermedio ⏱️ Lectura: 7 minutos 📌 Respuesta rápida ✔ La realidad de los datos (SPIVA): Más del 85%–90% de los gestores profesionales de renta variable no consiguen batir a su índice de referencia a un horizonte de 10 a 15 años. ✔ El lastre de las comisiones: La principal razón por la que…
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional
Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.