Finizens vs MyInvestor en España (2026): Comisiones, diferencias y cuál elegir
El ecosistema de la inversión indexada en España ofrece alternativas eficientes para construir una cartera diversificada a largo plazo con costes reducidos frente a la banca tradicional. Dos de los actores más destacados del sector son Finizens vs MyInvestor.
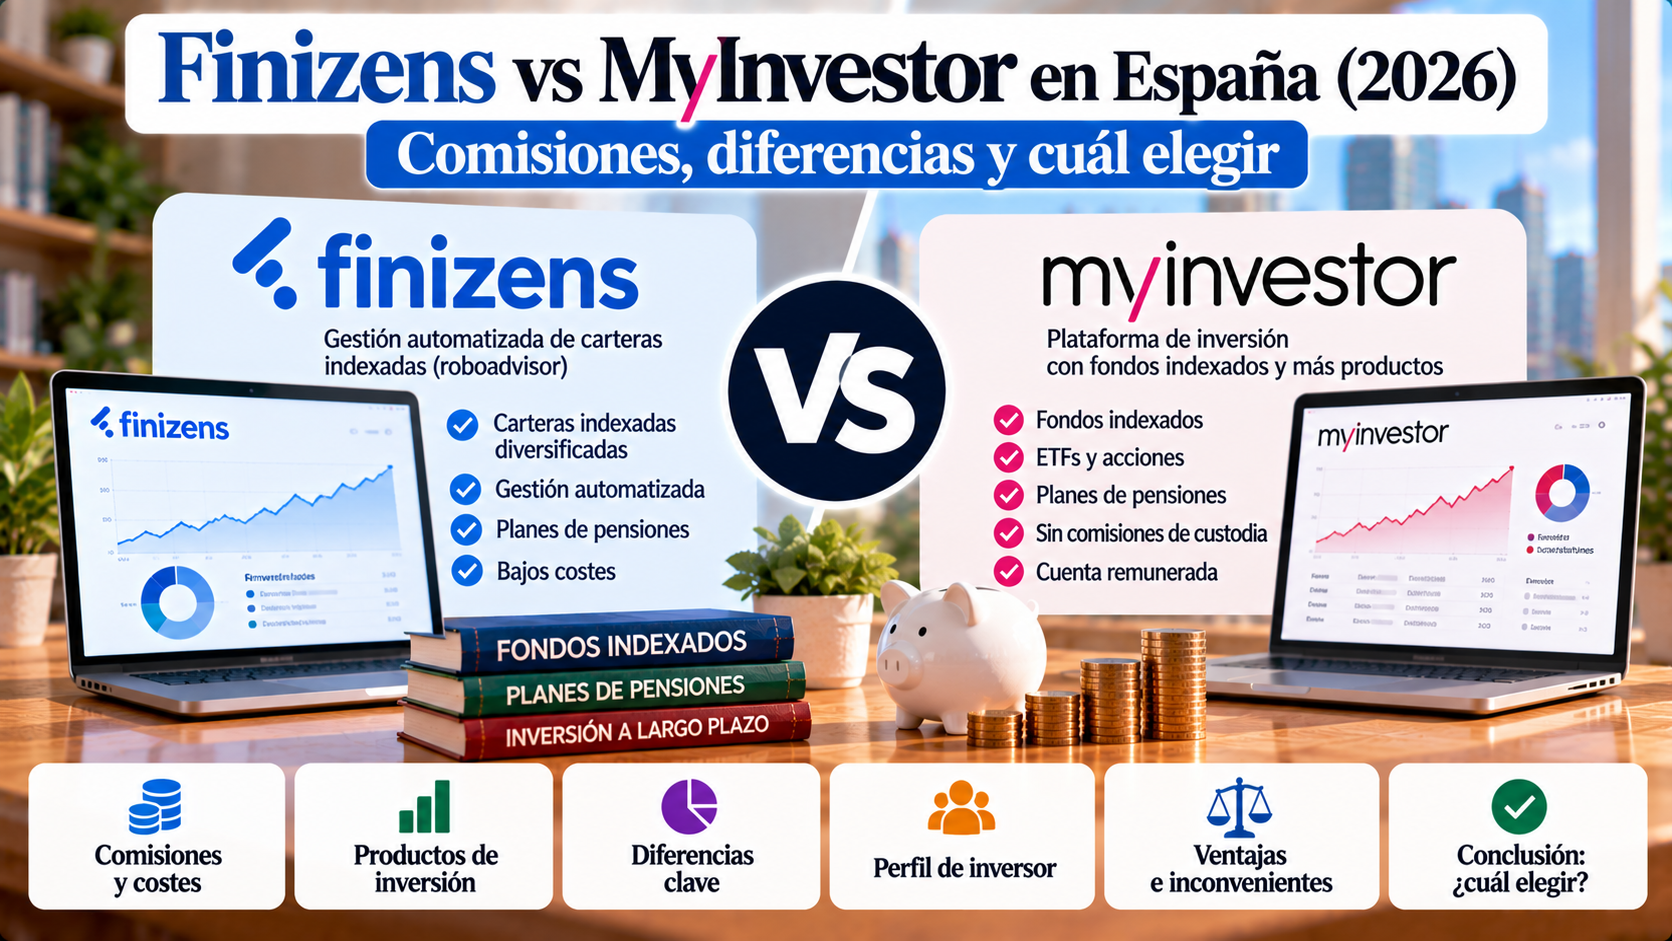
Aunque ambos comparten el foco en la filosofía de la gestión pasiva y la reducción de comisiones, sus propuestas operativas responden a modelos distintos. Finizens opera como un gestor automatizado (roboadvisor) especializado en carteras globales perfiladas que premia la permanencia del cliente. MyInvestor, por su parte, es un banco digital y supermercado financiero que permite tanto invertir de forma directa y personalizada en fondos indexados sin comisiones de custodia como contratar carteras automatizadas (roboadvisor) gestionadas por la propia entidad.
Esta comparativa analiza con rigor las condiciones de ambas plataformas en septiembre de 2026 para ayudarte a determinar cuál se alinea mejor con tu estrategia patrimonial.
Tarifas comprobadas en septiembre de 2026.
Fuentes principales: CNMV, Banco de España, Finizens, MyInvestor y AEAT.
- ✔ Modelo operativo: Finizens delega completamente la gestión en una cartera automatizada global; MyInvestor te permite elegir entre construir tu propia cartera de fondos indexados (inversión directa) o utilizar sus carteras automatizadas.
- ✔ Comisión de gestión: Finizens aplica una comisión de gestión inicial sujeta a reducciones por antigüedad (programa «Tú por delante»); MyInvestor no cobra comisión de gestión ni custodia en su servicio de fondos indexados directos, mientras que sus carteras automatizadas aplican un 0,15 % de gestión y un 0,15 % de custodia (IVA incluido).
- ✔ Mínimos de entrada: Finizens exige 1.000 € para carteras automatizadas de fondos; MyInvestor permite acceder a fondos indexados directos desde 1 € (según fondo) y 150 € para sus carteras automatizadas.
- ✔ Estructura bancaria: MyInvestor opera como entidad de crédito con ficha bancaria española e IBAN nacional (cubierto por el FGD español hasta 100.000 €); Finizens opera como gestor automatizado con custodia en entidades como Inversis Banco.
Finizens puede resultar adecuada si buscas una solución totalmente automatizada (robo-advisor) donde la gestión esté delegada y las comisiones de gestión se reduzcan cada año por tu permanencia. MyInvestor encaja mejor si prefieres diseñar y gestionar tu propia cartera de fondos indexados sin pagar comisión de gestión de cartera, o si buscas un neobanco con cuentas corrientes remuneradas e IBAN español.
📊 Tabla Comparativa
Finizens vs MyInvestor (Septiembre 2026)
📌 La diferencia fundamental entre ambas opciones radica en el grado de control operativo que deseas tener sobre tus inversiones. Finizens automatiza el proceso mediante carteras globales perfiladas y premia la permanencia bajando comisiones de gestión con los años. MyInvestor te otorga la flexibilidad de operar como un inversor independiente (comprando directamente los fondos indexados que elijas sin pagar comisión de gestión de cartera) o de delegar en sus propias carteras automatizadas.
🔍 Comisiones y estructura de costes
El análisis de costes debe distinguir entre el modelo de gestión automatizada y el modelo de plataforma de inversión directa:
- Finizens (Carteras automatizadas de fondos indexados): Su comisión de gestión parte del 0,41 % anual para el tramo inicial de su cartera de Estrategia Global (1.000 € a 19.999 €) y disminuye conforme aumenta el capital invertido. Además, mediante su programa «Tú por delante», la comisión de gestión se reduce un 0,02 % anual por cada año de permanencia, hasta alcanzar un suelo del 0,14 %. Si se consideran la gestión, la depositaría y los gastos corrientes de los fondos (TER), el coste total publicado para el tramo inicial de la cartera Global se sitúa en el 0,62 % anual, decreciendo con el tiempo.
- MyInvestor (Inversión directa vs. Carteras automatizadas): Si optas por construir tu propia cartera seleccionando fondos indexados de gestoras internacionales (Vanguard, iShares, Fidelity, etc.), MyInvestor no cobra comisión de gestión ni de custodia. Únicamente asumes los gastos propios (TER) de los fondos subyacentes. Si prefieres utilizar sus carteras automatizadas (robo-advisor), MyInvestor aplica una comisión de gestión del 0,15 % y una comisión de custodia del 0,15 % (IVA incluido), lo que suma un 0,30 % anual al que se añaden los gastos de los fondos subyacentes (por ejemplo, un coste total publicado del 0,41 % anual para la cartera Pop).
📊 Operativa: ¿Gestión delegada o control directo?
- Finizens (Gestión delegada total): Tras completar el test de idoneidad, el algoritmo asigna una cartera perfilada. La plataforma se encarga de las compras iniciales, las aportaciones periódicas y los rebalanceos automáticos para mantener el nivel de riesgo, incorporando diversificación adicional en función de la estrategia elegida.
- MyInvestor (Control directo o automatizado): Permite actuar como inversor independiente eligiendo los fondos indexados del catálogo, configurando órdenes automáticas y realizando los rebalanceos de forma manual. Si se prefiere no intervenir, sus carteras automatizadas replican una operativa de gestión delegada.
⚙️ Cuentas, operativa bancaria y liquidez
- MyInvestor: Al operar como entidad de crédito con ficha bancaria española, permite centralizar cuentas corrientes, tarjetas, cuentas de ahorro remuneradas y la operativa de inversión en un único IBAN nacional.
- Finizens: Se enfoca en la gestión automatizada de carteras y la planificación patrimonial a largo plazo, canalizando la liquidez y custodia a través de entidades colaboradoras como Inversis Banco.
🔒 Seguridad, regulación y protección de activos
Supervisión y protección en España
Ambas entidades operan bajo el marco regulatorio europeo MiFID II y están sujetas a la supervisión de las autoridades financieras españolas:
- ✔ Protección del efectivo: MyInvestor, al ser una entidad de crédito, cubre el efectivo en cuentas corrientes o de ahorro mediante el Fondo de Garantía de Depósitos (FGD) de España hasta 100.000 € por titular y entidad. Finizens deposita el efectivo en las entidades bancarias depositarias colaboradoras asociadas a cada servicio (como Inversis Banco) y sujeto a sus condiciones.
- ✔ Segregación de valores: Los fondos de inversión se mantienen separados del patrimonio propio de la entidad comercializadora conforme a la normativa aplicable. La segregación no elimina el riesgo de mercado ni garantiza la recuperación frente a cualquier supuesto de fraude o fallo operativo.
- ✔ Naturaleza del riesgo: Ninguna de las dos plataformas protege contra las pérdidas derivadas de la fluctuación de los mercados financieros en los instrumentos de inversión.
🏛 Fiscalidad de los fondos indexados en España
Los fondos de inversión que cumplen los requisitos de la normativa española pueden acogerse al régimen de diferimiento fiscal por traspasos.
Esto permite mover la inversión de un fondo a otro sin tributar inmediatamente por las plusvalías acumuladas, siempre que la operación cumpla los requisitos legales. El impuesto se difiere hasta el reembolso definitivo de las participaciones.
Este régimen puede utilizarse tanto en los fondos elegibles de Finizens como en los fondos indexados contratados directamente a través de MyInvestor.
Importante: no debe confundirse un traspaso entre fondos con la venta de un ETF. Los ETF no disfrutan, con carácter general, del régimen de traspasos de fondos de inversión aplicable a personas físicas residentes en España.
Antes de realizar una operación, conviene comprobar que los fondos concretos cumplen los requisitos fiscales y que la operación se tramita como un traspaso, no como un reembolso seguido de una nueva suscripción.
❓ Preguntas frecuentes
¿Cuál es la inversión mínima en cada plataforma?
Finizens exige un mínimo inicial de 1.000 € para carteras automatizadas de fondos. MyInvestor permite invertir en fondos indexados directos desde 1 € en general (según las condiciones particulares de cada fondo) y desde 150 € para sus carteras automatizadas.
¿Qué comisiones cobra MyInvestor?
En la inversión directa en fondos indexados no cobra comisión de gestión ni custodia (solo se asume el TER del fondo). En sus carteras automatizadas, aplica un 0,15 % de gestión y un 0,15 % de custodia (IVA incluido), más los gastos de los fondos.
¿Cómo funciona la reducción de comisiones de Finizens?
Su programa de fidelización reduce automáticamente la comisión de gestión un 0,02 % cada año que mantienes tu inversión, hasta alcanzar un suelo del 0,14 %.
¿Se pueden realizar traspasos de fondos sin tributar en ambas entidades?
Sí. Al tratarse de fondos de inversión autorizados en España, se pueden realizar traspasos tanto internos como externos acogidos al diferimiento fiscal en el IRPF.
¿Está el dinero seguro en MyInvestor y Finizens?
El efectivo en MyInvestor cuenta con la protección del FGD español hasta 100.000 €. En ambas plataformas, los fondos de inversión están estrictamente segregados de la entidad comercializadora conforme a la ley, si bien las inversiones están expuestas al riesgo de mercado y no disponen de garantía de rentabilidad.
¿Ofrecen ambas plataformas una cuenta bancaria asociada?
MyInvestor opera como entidad de crédito con cuenta e IBAN español. Finizens se centra en la gestión automatizada y la inversión a largo plazo a través de sus entidades depositarias colaboradoras.
🏁 Conclusión
Finizens y MyInvestor ofrecen vías de bajo coste para invertir en fondos indexados en España, adaptándose a enfoques operativos diferentes. Finizens resulta adecuada si buscas una solución de gestión delegada donde el algoritmo administre la cartera y se recompense la permanencia a largo plazo. MyInvestor encaja mejor si prefieres configurar tu propia cartera de fondos indexados sin pagar comisiones de gestión o si valoras disponer de servicios bancarios completos con IBAN español.
Si estás comparando diferentes brókers antes de decidir dónde invertir, tenemos una serie de guías sobre cómo abrir una cuenta en diferentes plataformas:
- Mejores Brókers en España (2026)
- MyInvestor
- Trade Republic
- Interactive Brokers
- DeGiro
- Finizens
- InbestMe
- Indexa Capital
- Bankinter Roboadvisor (antiguo Popcoin)
- Renta 4
- Scalable Capital
- HeyTrade
- eToro
- Lightyear
- Freedom24
- Revolut
- XTB
- Trading 212
- ING
- iBroker
¿Quieres comparar dos plataformas concretas? También puedes consultar nuestras comparativas:
- Indexa Capital vs Finizens
- MyInvestor vs Indexa Capital
- Finizens vs inbestMe
- Trade Republic vs MyInvestor
- Indexa Capital vs Finizens
- inbestMe vs MyInvestor
- Indexa Capital vs Finizens vs inbestMe vs MyInvestor
- ING vs MyInvestor
- CNMV – Comisión Nacional del Mercado de Valores (Registros oficiales y supervisión de entidades): CNMV – Buscador Oficial de Entidades
- Banco de España – Registro de Entidades de Crédito (MyInvestor): Banco de España – Portal Oficial
- Finizens – Tarifas y condiciones oficiales de carteras: Finizens – Portal Oficial
- MyInvestor – Condiciones de fondos indexados y cuentas: MyInvestor – Portal Oficial
- AEAT – Agencia Tributaria (Normativa de IRPF y régimen de traspasos de fondos de inversión): Agencia Tributaria – Portal Oficial