Finizens vs inbestMe en España (2026): comisiones, diferencias y cuál elegir
Los gestores automatizados (robo-advisors) se han consolidado como una de las opciones preferidas de inversión indexada en España para quienes buscan construir una cartera diversificada a largo plazo sin complicaciones operativas. Dos de las entidades con propuestas más interesantes del mercado son Finizens vs inbestMe.
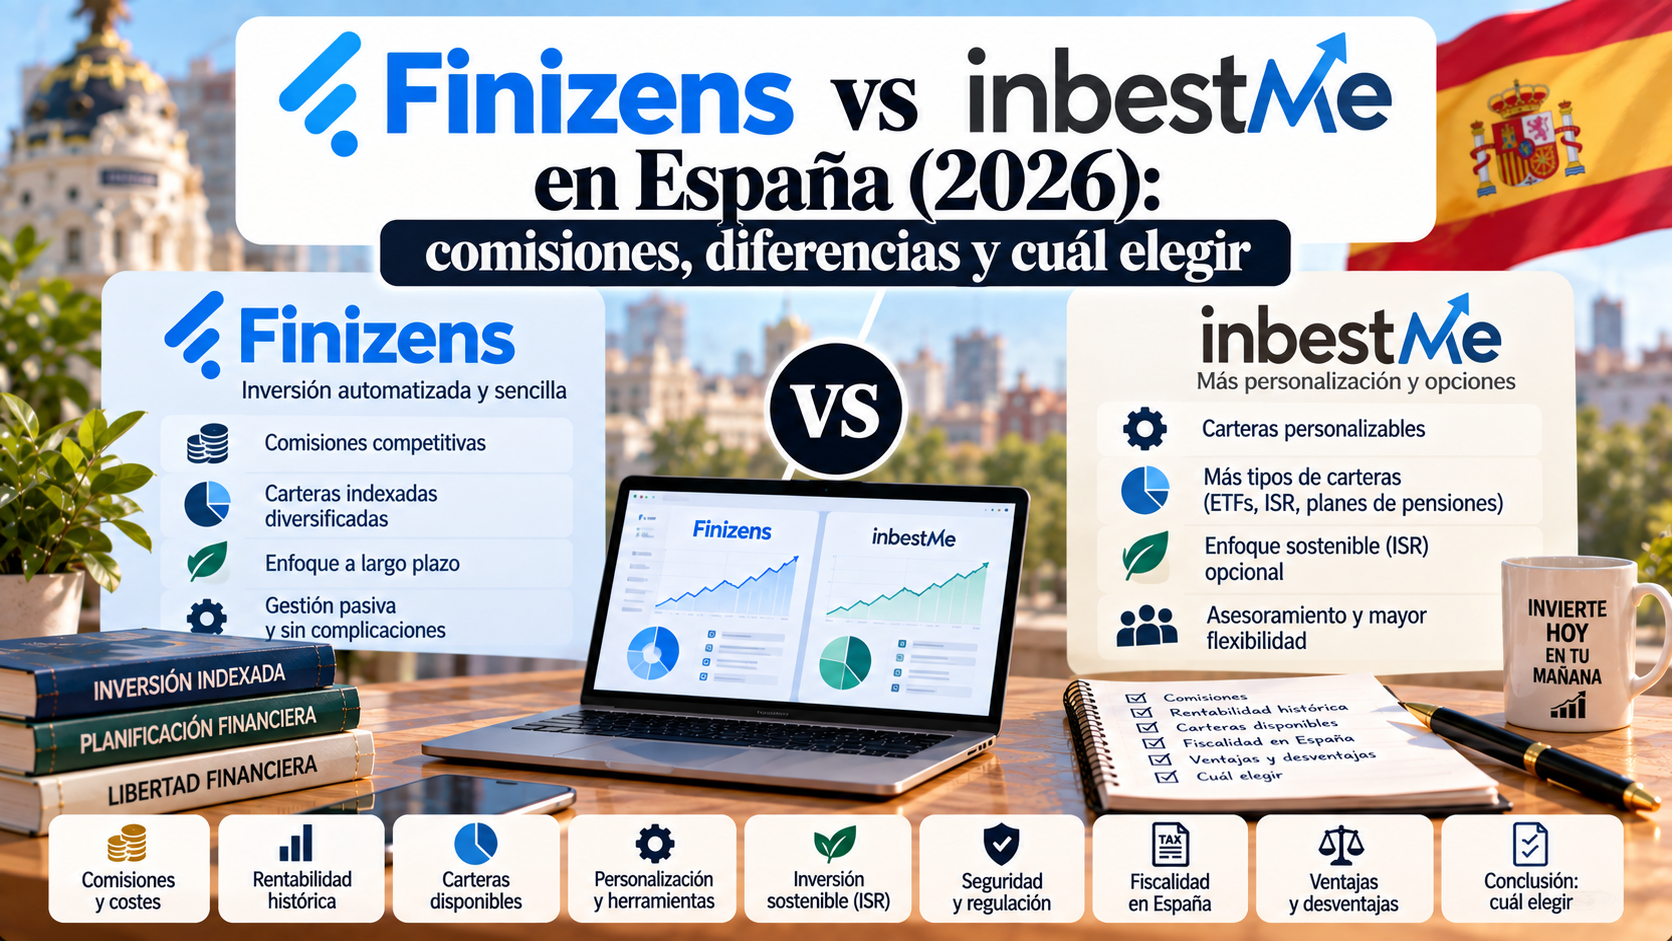
Aunque ambas comparten el objetivo de democratizar la gestión pasiva mediante carteras perfiladas y costes reducidos frente a la banca tradicional, sus filosofías y estructuras presentan diferencias notables. Mientras que Finizens destaca por su modelo de comisiones decrecientes ligadas a la antigüedad del cliente, inbestMe sobresale por su flexibilidad instrumental al ofrecer tanto fondos indexados como ETFs y opciones de personalización avanzada.
Esta comparativa analiza con rigor las condiciones de ambos gestores en septiembre de 2026 para ayudarte a determinar cuál se alinea mejor con tu estrategia patrimonial.
Tarifas comprobadas en septiembre de 2026.
Fuentes principales: CNMV, Finizens, inbestMe, Inversis Banco, GVC Gaesco, Interactive Brokers y AEAT.
- ✔ Modelo de comisiones: Finizens premia la permanencia reduciendo un 0,02 % anual su comisión de gestión hasta un suelo del 0,14 %; inbestMe estructura sus costes en función del volumen de patrimonio y el tipo de activo (fondos o ETFs).
- ✔ Vehículos de inversión: Finizens se centra en carteras globales de fondos indexados (complementadas con REITs y liquidez); inbestMe ofrece carteras tanto de fondos indexados como de ETFs, permitiendo mayor versatilidad de instrumentos.
- ✔ Mínimos de entrada: Finizens exige 1.000 € para carteras de fondos indexados (y 50 € para planes de ahorro o pensiones); inbestMe sitúa el mínimo en 1.000 € para fondos y 5.000 € para carteras de ETFs.
- ✔ Regulación: Ambas entidades operan bajo la supervisión de la Comisión Nacional del Mercado de Valores (CNMV) y cumplen con el marco normativo europeo MiFID II.
Finizens puede resultar adecuada si buscas una estrategia de inversión a largo plazo donde las comisiones de gestión disminuyen automáticamente cada año por tu permanencia, priorizando una cartera estandarizada de fondos indexados globales. inbestMe encaja mejor si valoras la libertad de elegir entre carteras de fondos indexados o de ETFs, requieres opciones de inversión socialmente responsable (ISR) o buscas una mayor modularidad en tus perfiles de inversión.
📊 Tabla Comparativa
Finizens vs inbestMe (Septiembre 2026)
📌 La divergencia clave entre ambos roboadvisors reside en su propuesta de valor a largo plazo. Finizens apuesta firmemente por incentivar la permanencia del inversor mediante una rebaja acumulativa de la comisión de gestión cada año. inbestMe, por su parte, compite ofreciendo una mayor variedad de vías de inversión, permitiendo optar por fondos o ETFs y perfiles especializados como la inversión socialmente responsable.
🔍 Comisiones y estructura de costes
El coste total de un gestor automatizado se compone de varios elementos: la comisión de gestión, los gastos de custodia o depositaría y los costes de los fondos o ETFs que forman la cartera. Para comparar ambas plataformas, es importante analizar el coste anual total y no únicamente la comisión de gestión.
- Finizens (carteras de fondos indexados): Finizens aplica una estructura de comisiones que combina el patrimonio invertido con la antigüedad del cliente. En su cartera de Estrategia Global, la comisión de gestión parte del 0,41 % anual para el tramo de 1.000 a 19.999 €, y disminuye conforme aumenta el capital invertido. Además, mediante su programa «Tú por delante», la comisión de gestión se reduce un 0,02 % anual por permanencia, hasta alcanzar el mínimo del 0,14 %.
A estos costes se añaden la depositaría y los gastos corrientes de los fondos. Por ejemplo, para el tramo inicial de la cartera de Estrategia Global, Finizens publica un coste total del 0,62 % anual, que incluye gestión, depositaría y gastos de los fondos. Las cifras pueden variar según la cartera contratada y el patrimonio invertido.
- inbestMe (fondos indexados y ETFs): En las carteras estándar de fondos indexados, la comisión de gestión es del 0,41 % anual para patrimonios inferiores a 100.000 €, a la que se añade aproximadamente un 0,11 % de depositaría y los gastos de los fondos subyacentes.
Para una cartera de fondos indexados de más de 5.000 €, el TER medio orientativo publicado es del 0,18 %. Por tanto, la suma de los componentes puede situarse aproximadamente en el 0,70 % anual en ese tramo, aunque el coste concreto dependerá del perfil de inversión y de la composición de la cartera.
En las carteras estándar de ETFs, inbestMe publica una comisión de gestión del 0,41 % y un coste de corretaje y depositaría del 0,11 % para importes de 5.000 a 99.999,99 €, además de los costes implícitos de los ETFs, cuyo promedio publicado es del 0,19 %.
Las tarifas deben compararse para el mismo importe, modalidad y perfil de riesgo. Las comisiones pueden cambiar y deben comprobarse en las tarifas oficiales antes de contratar.
📊 Vehículos de inversión: Enfoque global frente a flexibilidad de ETFs
- Finizens (Carteras estandarizadas de fondos): Invierte en carteras de fondos de inversión indexados de clases institucionales, incorporando además una diversificación adicional mediante fondos de inversión inmobiliaria global (REITs) y liquidez. Para los residentes fiscales en España, esto permite acogerse al régimen de traspasos sin peaje fiscal, permitiendo modificar carteras o rebalancear sin tributar en el IRPF por las plusvalías latentes.
- inbestMe (Fondos indexados y ETFs): Ofrece la dualidad de elegir entre carteras de fondos indexados (con la ventaja fiscal de los traspasos) o carteras compuestas por ETFs. Los ETFs amplían enormemente el abanico geográfico y sectorial; aunque las operaciones de transmisión para realizar ajustes no tributan por el mero cambio de pesos, la venta con plusvalía o minusvalía de participaciones de ETFs dentro de la cartera genera un impacto fiscal sujeto a IRPF en la base del ahorro. inbestMe incorpora algoritmos de optimización fiscal para mitigar impactos innecesarios, sin que ello elimine la tributación cuando se materializa la plusvalía.
⚙️ Personalización y perfiles de riesgo
- Finizens: Ofrece 7 carteras modelo perfiladas en función del riesgo. Su enfoque está muy automatizado, priorizando la simplicidad y premiando la permanencia del inversor a través de su política de fidelización de comisiones. Cuenta además con planes específicos de ahorro y para menores (desde 50 €).
- inbestMe: Cuenta con un catálogo de personalización muy amplio. Además de sus perfiles estándar, permite contratar carteras con enfoque de Inversión Socialmente Responsable (ISR), carteras de ETFs con cobertura de divisa (hedged), y soluciones específicas para planes de pensiones o ahorro a corto plazo.
💰 Soluciones de liquidez y ahorro a corto plazo
- Finizens: Ofrece un plan de ahorro e inversión accesible desde 50 € mensuales, orientado a la acumulación de capital a medio plazo.
- inbestMe: Dispone de la Cartera Ahorro EUR (estructurada mediante fondos monetarios de bajo riesgo con comisiones de gestión desde el 0,12 %), permitiendo rentabilizar liquidez temporal con flexibilidad.
Nota importante: Las carteras monetarias o de ahorro invierten en activos de renta fija a muy corto plazo y pueden experimentar ligeras oscilaciones. No son depósitos bancarios ni garantizan la devolución íntegra del capital o una rentabilidad fija; su evolución depende de los tipos de interés de referencia del BCE, los costes aplicables y las condiciones del mercado, sin que los resultados pasados garanticen los futuros.
🔒 Seguridad, regulación y protección de activos
Garantías y supervisión en España
Finizens y inbestMe Europe, A.V., S.A. (CNMV n.º 272) operan bajo supervisión regulatoria en España prestando sus servicios bajo la directiva europea MiFID II:
- ✔ Segregación de activos: Los fondos y valores de los clientes se custodian a nombre de cada inversor en las entidades depositarias colaboradoras (como Inversis Banco para Finizens; GVC Gaesco o Interactive Brokers para inbestMe), totalmente separadas del balance social de la gestora o agencia de valores.
- ✔ Fondo de Garantía de Inversiones (FOGAIN): El FOGAIN puede indemnizar, dentro de los supuestos y límites legales, a los inversores cuando una entidad adherida no pueda restituir el efectivo o los valores confiados. La cobertura no protege frente a pérdidas derivadas de las fluctuaciones del mercado y no equivale a la garantía de depósitos bancarios.
- ✔ Rebalanceo periódico: Ambas plataformas ejecutan procesos automáticos para alinear la cartera con el perfil de riesgo asignado.
🏛️ Fiscalidad para residentes en España
- Régimen de traspasos en fondos de inversión: Para los residentes fiscales en España, las carteras compuestas por fondos de inversión indexados permiten realizar traspasos entre fondos (tanto dentro de la misma plataforma como hacia otras entidades) sin la obligación de tributar en el IRPF por las plusvalías acumuladas en el momento del cambio.
- Tratamiento de los ETFs: En las carteras basadas en ETFs (disponibles en inbestMe), las operaciones de transmisión de participaciones que implican la materialización de plusvalías o minusvalías pueden generar un impacto fiscal sujeto a tributación en la base del ahorro del IRPF.
❓ Preguntas frecuentes
¿Cuál es la inversión mínima para empezar en Finizens e inbestMe?
Finizens exige 1.000 € para carteras de fondos indexados (y 50 € para planes de ahorro o pensiones). inbestMe permite comenzar desde 1.000 € en carteras de fondos y desde 5.000 € en carteras de ETFs.
¿Qué comisiones cobra Finizens?
Finizens parte de una comisión de gestión inicial del 0,41 % en su tramo básico de la cartera de Estrategia Global, reduciéndose un 0,02 % anual por antigüedad mediante el programa «Tú por delante» hasta un mínimo del 0,14 %, a lo que se suma la custodia y los costes de los fondos.
¿Cómo funciona la reducción de comisiones de Finizens?
La comisión de gestión de Finizens se reduce automáticamente un 0,02 % cada año que mantienes tu inversión en la plataforma, premiando la permanencia del inversor a largo plazo hasta alcanzar un suelo del 0,14 %.
¿Qué comisiones cobra inbestMe?
inbestMe aplica una comisión de gestión del 0,41 % en sus carteras estándar de fondos y ETFs, combinada con una comisión de depositaría aproximada del 0,11 % y los costes implícitos de los activos subyacentes.
¿Puedo traspasar mis fondos actuales sin tributar?
Ambas entidades permiten solicitar traspasos de fondos de inversión desde otras entidades, sujetos a la aceptación de los fondos y a las condiciones operativas aplicables. Cuando se realiza un traspaso que cumple los requisitos del régimen fiscal español, no se computa la ganancia o pérdida patrimonial en ese momento.
¿Qué diferencias fiscales hay entre fondos indexados y ETFs?
Los fondos de inversión permiten acogerse al régimen de traspasos exentos de tributación inmediata en el IRPF para residentes en España, mientras que los ETFs tributan en el momento de su transmisión cuando se materializa una ganancia o pérdida patrimonial.
¿Puedo retirar mi dinero cuando quiera?
Sí, la liquidez está disponible mediante reembolsos totales o parciales, sujetos a los plazos técnicos de liquidación de los fondos o ETFs subyacentes y de las entidades depositarias.
¿Están garantizadas las inversiones?
No. Las inversiones no están garantizadas y el capital puede fluctuar según la evolución de los mercados. Cuentan con la protección de segregación de activos y la cobertura subsidiaria del FOGAIN ante supuestos de insolvencia de la entidad, pero no cubren pérdidas por caída de valor.
¿Qué diferencias existen entre sus carteras de ahorro?
Finizens ofrece planes de ahorro e inversión accesibles a partir de 50 €, mientras que inbestMe dispone de su Cartera Ahorro EUR especializada en fondos monetarios de bajo riesgo con comisiones reducidas.
🏁 Conclusión
Finizens y inbestMe ofrecen propuestas competitivas para la gestión automatizada de carteras en España, respaldadas por la supervisión de la CNMV. Finizens destaca por su política de comisiones decrecientes por fidelidad y su enfoque estandarizado en fondos indexados globales; inbestMe destaca por su mayor versatilidad instrumental, permitiendo elegir entre fondos y ETFs, perfiles ISR y opciones de personalización avanzada. La elección final dependerá de si priorizas un modelo que premia la permanencia a largo plazo o buscas mayor flexibilidad en los activos e instrumentos.
Si estás comparando diferentes brókers antes de decidir dónde invertir, tenemos una serie de guías sobre cómo abrir una cuenta en diferentes plataformas:
- Mejores Brókers en España (2026)
- MyInvestor
- Trade Republic
- Interactive Brokers
- DeGiro
- Finizens
- InbestMe
- Indexa Capital
- Bankinter Roboadvisor (antiguo Popcoin)
- Renta 4
- Scalable Capital
- HeyTrade
- eToro
- Lightyear
- Freedom24
- Revolut
- XTB
- Trading 212
- ING
- iBroker
¿Quieres comparar dos plataformas concretas? También puedes consultar nuestras comparativas:
- CNMV – Comisión Nacional del Mercado de Valores (Registro oficial de inbestMe Europe A.V. n.º 272 y entidades colaboradoras): CNMV – Buscador Oficial de Entidades
- Finizens – Tarifas y condiciones oficiales: Finizens – Portal Oficial
- inbestMe – Tarifas y condiciones de carteras: inbestMe – Portal Oficial
- AEAT – Agencia Tributaria (Normativa de IRPF y régimen de traspasos de fondos de inversión): Agencia Tributaria – Portal Oficial