¿Qué es un Fondo Indexado? La Guía Pilar Definitiva para Invertir con Éxito
- ✔ Concepto clave: Fondo que replica de forma automatizada un índice bursátil global reduciendo comisiones al mínimo.
- ✔ Poder fiscal: En España permite hacer traspasos sin pagar impuestos por plusvalías hasta la venta final.
- ✔ Factor determinante: Minimizar el TER y la desviación de réplica (Tracking Difference) para no perder rentabilidad.
Si buscas hacer crecer tu patrimonio a largo plazo sin dedicar horas al análisis de balances empresariales ni regalar la rentabilidad de tu esfuerzo a la banca tradicional en forma de comisiones, la inversión indexada (o gestión pasiva) es la estrategia más eficiente respaldada por la evidencia académica y los datos históricos. Antes de empezar puedes leer nuestra guía sobre cómo empezar a invertir desde cero.
En esta guía pilar aprenderás qué es un fondo indexado, la matemática detrás de su éxito, cómo construir tu propia cartera paso a paso y cómo evitar los errores que destruyen la rentabilidad del inversor minorista.
Un fondo indexado es un vehículo de inversión colectiva diseñado para imitar la rentabilidad y composición de un índice de mercado específico (como el MSCI World o el S&P 500). En lugar de pagar a un equipo de analistas para adivinar qué acciones subirán, el fondo compra todas las empresas del índice mediante algoritmos de réplica, reduciendo los costes operativos (TER) por debajo del 0,20% anual y ofreciendo la rentabilidad real del mercado.
🏛️ El Origen del Modelo: John Bogle y la Apuesta de Warren Buffett
Para valorar la inversión indexada hay que entender por qué los mejores inversores del mundo la defienden frente a la gestión activa.
La filosofía de Jack Bogle
En 1976, John «Jack» Bogle, fundador de Vanguard, creó el primer fondo indexado para minoristas (Vanguard First Index Investment Trust). Su premisa rompió la industria bancaria:
«No busques la aguja en el pajar. Compra el pajar completo.»
Bogle demostró matemáticamente que, a largo plazo, los costes de transacción, comisiones de gestión y rotación de cartera de la gestión activa devoran el interés compuesto, condenando al 90% de los gestores a rentabilidades inferiores a su propio índice de referencia.
La apuesta de los 10 años de Warren Buffett
En 2007, Warren Buffett apostó 1 millón de dólares a que un fondo indexado al S&P 500 obtendría mayor rentabilidad en un periodo de 10 años que una selección de cinco hedge funds (fondos de cobertura de elite con los mejores analistas de Wall Street).
El resultado fue aplastante: la sencillez y el bajo coste de la indexación trituraron la operativa de la alta finanza tradicional.
📈 ¿Por qué invertir y no dejar el dinero parado?
Mantener grandes cantidades de dinero en una cuenta corriente puede parecer la opción más segura, pero existe un enemigo silencioso que reduce tu poder adquisitivo cada año: la inflación.
Cuando los precios suben y tu dinero permanece inmóvil, cada euro compra menos bienes y servicios con el paso del tiempo.
Históricamente, la renta variable mundial ha ofrecido rentabilidades superiores a la inflación en horizontes largos, motivo por el que muchos inversores utilizan fondos indexados como herramienta para proteger y aumentar su patrimonio.
📈 El Interés Compuesto y la Matemática del Interés Real
El verdadero motor de los fondos indexados es el interés compuesto: la capacidad de generar intereses sobre los intereses previamente generados.
Caso práctico: La estrategia DCA (Dollar-Cost Averaging)
Analicemos tres inversores que aportan un capital constante a un fondo indexado al MSCI World con una rentabilidad media histórica neta del 7% anual ajustada:
📌 La lección clave: En una proyección a 30 años, más del 70% del dinero final acumulado no sale de tu bolsillo; proviene de los intereses generados por la propia bola de nieve del interés compuesto.
Puedes profundizar en nuestra guía sobre cómo invertir 100€ al mes en fondos indexados.
🔬 Guía Paso a Paso: Cómo Elegir el Fondo Indexado Perfecto
No todos los fondos indexados son iguales. Algunos fondos indexados pueden acogerse al régimen de traspaso. Para seleccionar el vehículo más eficiente debes aplicar un filtro en 7 pasos clave:
Paso 1: Elegir el índice de cobertura
- MSCI World: Renta variable de 23 países desarrollados (~1.500 empresas). El estándar de la gestión pasiva.
- S&P 500: Las 500 mayores empresas cotizadas de Estados Unidos. Mayor concentración en el sector tecnológico.
- MSCI Emerging Markets: Cobertura de países en desarrollo (China, India, Taiwán, Brasil).
Paso 2: Seleccionar una gestora de primer nivel
Elige firmas de escala global para asegurar liquidez y operativa institucional: Vanguard, Fidelity, iShares (BlackRock) y Amundi.
Paso 3: Comparar el TER (Total Expense Ratio)
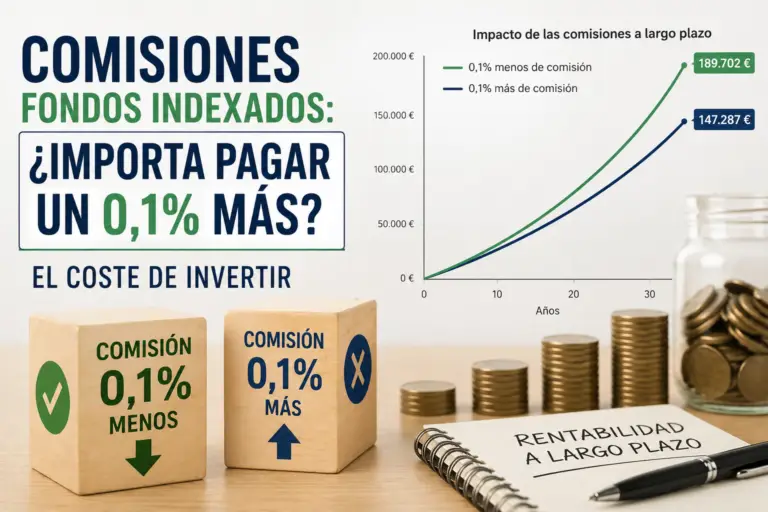
El TER representa la comisión total de gestión y depósito cargada internamente en el valor liquidativo del fondo. Exige fondos cuyo TER se sitúe por debajo del 0,20% anual.
Paso 4: Medir el Tracking Difference (TD)
El Tracking Difference mide la diferencia de rentabilidad acumulada entre el fondo indexado y su índice de referencia durante un periodo determinado.
(O la inversa: Rentabilidad del Fondo − Rentabilidad del Índice, según la convención de la gestora).
Un buen fondo debe registrar un Tracking Difference cercano a su TER (o incluso negativo si practica préstamos de títulos de forma eficiente).
Paso 5: Analizar el Tracking Error (TE)
A diferencia del TD, el Tracking Error mide la volatilidad de las desviaciones diarias del fondo frente a su índice (desviación típica de las diferencias).
(Se expresa habitualmente como un porcentaje anualizado o en puntos básicos).
Un Tracking Error bajo (por debajo del 0,10%) indica que el algoritmo del fondo replica de forma consistente el comportamiento del mercado día a día.
Paso 6: Verificar el patrimonio y la antigüedad
Filtra fondos con al menos 100 millones de euros en patrimonio gestado y más de 3 años de track record operativo para evitar el riesgo de cierre o fusión del compartimento.
Paso 7: Comprobar la clase y divisa del fondo
Prioriza fondos en divisa sin cubrir (EUR) para evitar costes implícitos de cobertura cambiaria a largo plazo, y asegúrate de contratar la clase limpia (sin retrocesiones).
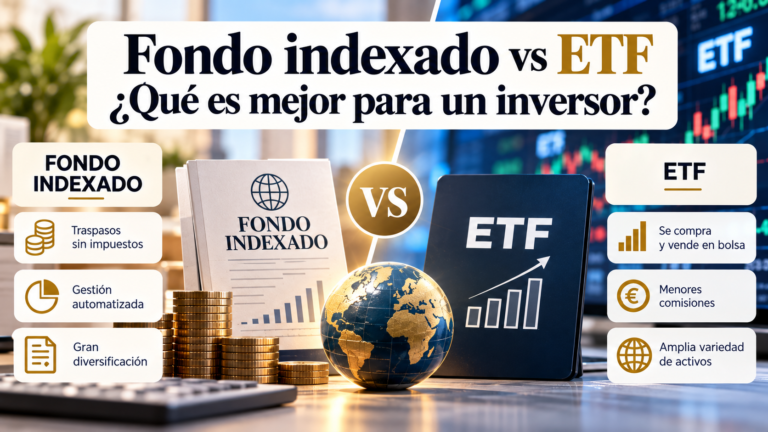
⚔️ Fondo Indexado vs. ETF: Comparativa Rigurosa
Aunque ambos vehículos comparten la filosofía pasiva, su estructura legal y operativa presenta diferencias sustanciales para el inversor:
Si quieres profundizar puedes consultar nuestra guía sobre qué es un ETF o nuestra guía comparativa entre fondos indexados vs ETF. Además te explicamos su fiscalidad y sus diferencias fiscales con respecto al ETF.
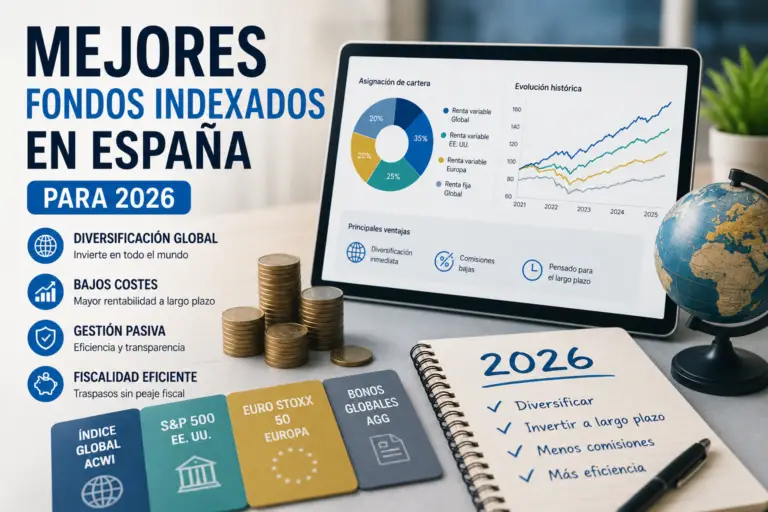
🏆 Los Mejores Fondos Indexados para Comenzar en Europa
Estos son los fondos más eficientes comercializados en plataformas españolas (como MyInvestor o Renta 4), seleccionados por sus bajas comisiones y elevada precisión de réplica:
1. Renta Variable Global (MSCI World)
- Fidelity MSCI World Index Fund P-ACC (IE00BYX5NX33): TER 0,12%. Excepcional comportamiento en Tracking Difference.
- Vanguard Global Stock Index Fund EUR Acc (IE00B03HC161): TER 0,18%. El fondo de referencia institucional más extendido.
2. Estados Unidos (S&P 500)
- Vanguard U.S. 500 Stock Index Fund EUR Acc (IE0032126645): TER 0,10%. Réplica física casi perfecta de las 500 mayores empresas norteamericanas.
- MyInvestor S&P 500 PP: Opción indexada bajo formato plan de pensiones con TER mínimo.
3. Mercados Emergentes
- iShares Emerging Markets Index Fund (IE00BYWY2822): TER 0,20%. Cobertura integral de la renta variable emergente global.
Por si te interesa ver y analizar cada una de las gestoras, tenemos nuestras guías comparativas entre Amundi vs Fidelity, Fidelity vs iShares, Amundi vs iShares, Fidelity vs Vanguard, Amundi vs Vanguard o Vanguard vs iShares.
🌍 Diversificación: la mayor ventaja de un fondo indexado
Uno de los mayores beneficios de los fondos indexados es la diversificación automática. En lugar de depender del éxito de una sola empresa o de un pequeño grupo de acciones, tu inversión queda repartida entre cientos o incluso miles de compañías de distintos sectores y países.
Por ejemplo, un fondo que replica el MSCI World invierte en aproximadamente 1.500 empresas de economías desarrolladas, incluyendo gigantes como Apple, Microsoft, Nvidia, Amazon o Nestlé.
Gracias a esta diversificación, el impacto que puede tener la caída de una empresa concreta sobre tu patrimonio es muy reducido. Mientras unas compañías atraviesan momentos difíciles, otras continúan creciendo, lo que ayuda a suavizar la volatilidad de la cartera a largo plazo.
Si quieres entender por qué repartir tu inversión reduce el riesgo sin renunciar a la rentabilidad potencial, consulta nuestra guía sobre la diversificación en inversiones.
🧩 El siguiente paso: construir una cartera Bogleheads
Un fondo indexado puede ser suficiente para empezar a invertir, pero muchos inversores prefieren combinar varios fondos para crear una cartera más equilibrada.
La filosofía Bogleheads, inspirada por John C. Bogle (fundador de Vanguard), propone construir carteras sencillas utilizando únicamente fondos indexados de bajo coste.
La distribución suele combinar:
- Fondo indexado global de renta variable.
- Fondo de mercados emergentes (opcional).
- Fondo indexado de renta fija según la edad y el perfil de riesgo.
El objetivo no es encontrar el fondo perfecto, sino mantener una cartera diversificada, con costes muy bajos y dejar que el interés compuesto haga su trabajo durante décadas.
«Si no quieres complicarte analizando las fichas técnicas de Vanguard, Fidelity o Amundi para construir y rebalancear tu propia cartera de fondos desde cero, utilizar un robo-advisor es la opción más sólida. Ellos seleccionan la combinación ideal de clases limpias según tu perfil de riesgo e implementan los rebalanceos de forma automatizada por ti.»
❌ Los 7 Errores Capitales al Invertir en Fondos Indexados
Evita estos sesgos de comportamiento para no sabotear el rendimiento de tu cartera a largo plazo:
1. Vender durante las caídas de mercado: El pánico induce a liquidar participaciones cuando el mercado cae, consolidando pérdidas reales y perdiendo el rebote posterior.
2. Intentar hacer Market Timing: Creer que puedes predecir cuándo el mercado está «caro» o «barato» reduce la rentabilidad media frente a la inversión periódica constante (DCA).
3. Solapamiento de fondos: Comprar un fondo al S&P 500 y otro al MSCI World simultáneamente genera una hiperconcentración innecesaria en tecnológicas estadounidenses (ya que el MSCI World incluye ~70% de EE. UU.).
4. Mirar la valoración a diario: La sobreinformación genera ansiedad y fomenta decisiones emocionales impulsivas.
5. Obsesionarse exclusivamente con el TER: Ignorar el Tracking Difference puede llevarte a elegir un fondo con un TER un 0,02% menor pero con una réplica sensiblemente inferior.
6. Interrumpir el interés compuesto por cambios de cartera: Realizar ventas reembolsando a cuenta corriente en lugar de efectuar traspasos fiscales.
7. Falta de un fondo de emergencia previo: Invertir capital necesario a corto plazo obliga a vender participaciones en momentos de mercado desfavorables.
🛡️ Probabilidades de Pérdida según el Horizonte Temporal
El riesgo en renta variable disminuye exponencialmente a medida que se amplía el plazo de mantenimiento de la inversión.
Analizando la serie histórica del S&P 500 y el MSCI World durante el último siglo:
- A 1 año: Probabilidad de rentabilidad negativa: ~26%
- A 5 años: Probabilidad de rentabilidad negativa: ~11%
- A 10 años: Probabilidad de rentabilidad negativa: ~5%
- A 20 años: Probabilidad de rentabilidad negativa: 0% (Históricamente jamás se ha perdido dinero en ningún periodo de 20 años consecutivos).
Si estás comparando diferentes brókeres antes de decidir dónde invertir, tenemos una serie de guías sobre cómo abrir una cuenta en diferentes plataformas:
- Mejores Brókers en España (2026)
- MyInvestor
- Trade Republic
- Interactive Brokers
- DeGiro
- Finizens
- InbestMe
- Indexa Capital
- Bankinter Roboadvisor (antiguo Popcoin)
- Renta 4
- Scalable Capital
- HeyTrade
- eToro
- Lightyear
- Freedom24
- Revolut
- XTB
- Trading 212
- ING
- iBroker
❓ Preguntas Frecuentes
¿Qué ocurre si la gestora (Vanguard, Amundi) quiebra?
Las participaciones del fondo están depositadas en una entidad custodia independiente registrada en la CNMV. El activo del fondo no forma parte del balance de la gestora. En caso de quiebra, las participaciones se traspasan intactas a una nueva gestora.
¿Cuál es la diferencia entre fondo de acumulación y de distribución?
En los fondos de acumulación, los dividendos cobrados por las empresas componen la cartera y se redivierten de forma automática sin peaje fiscal. En los fondos de distribución, los dividendos se abonan en tu cuenta corriente cobrando la retención fiscal por capital mobiliario.
¿Cuánto dinero necesito para empezar?
En comercializadoras de fondos como MyInvestor puedes suscribir la inmensa mayoría de fondos de Vanguard o Fidelity desde tan solo 10€.
¿Qué es mejor: invertir una herencia o capital de golpe, o hacerlo mes a mes?
Ambas estrategias tienen defensores. Entrar poco a poco (DCA) reduce el impacto psicológico ante una caída inmediata de los mercados, mientras que entrar con todo el capital disponible de golpe (Lump Sum) suele ganar estadísticamente en el 70% de las ocasiones históricas porque la bolsa tiende a subir a largo plazo. Analizamos los números de ambos escenarios en nuestro informe sobre invertir de golpe o poco a poco.
¿Cuáles son las gestoras de fondos indexados más fiables del mundo?
Las líderes indiscutibles del sector por volumen, seguridad y bajísimos costes son Vanguard (fundada por John Bogle, el creador de la indexación), iShares (perteneciente al gigante BlackRock) y Amundi. Puedes ver las diferencias de réplica y disponibilidad de sus productos en nuestra comparativa de Vanguard vs Amundi.
¿Los fondos indexados garantizan una rentabilidad positiva?
No, la renta variable nunca garantiza rentabilidades a corto plazo. Si el mercado global cae, tu fondo indexado caerá en la misma proporción. Sin embargo, la historia demuestra que el mercado global siempre tiende al alza a largo plazo (ciclos de 10-15 años), por lo que el verdadero riesgo es retirar el dinero antes de tiempo durante una crisis.
Cuando la bolsa sufre caídas y la economía se tambalea, muchos principiantes se hacen la pregunta de si es buen momento para invertir ahora o si es mejor esperar. La historia financiera demuestra que el secreto no es adivinar el momento exacto, sino aplicar constancia y evitar caer en los errores típicos del inversor principiante.
🏆 Conclusión
Invertir en fondos indexados no requiere capacidades de adivinación ni análisis complejos. Al aceptar la realidad empírica de que los mercados globales crecen a largo plazo al compás del desarrollo económico mundial, la gestión pasiva te permite capturar esa riqueza con comisiones mínimas y máxima eficiencia fiscal.
Si quieres puedes consultar una serie de guías que ayudan a despejar todas tus dudas:
- ¿Qué pasa con tus fondos de inversión si falleces?
- Fondos indexados para niños
- ¿Qué hacer cuando tu fondo indexado cae un 20%?
- ¿Cuántos fondos indexados debo tener en mi cartera?
- ¿Cómo repartir mi dinero entre fondos indexados?
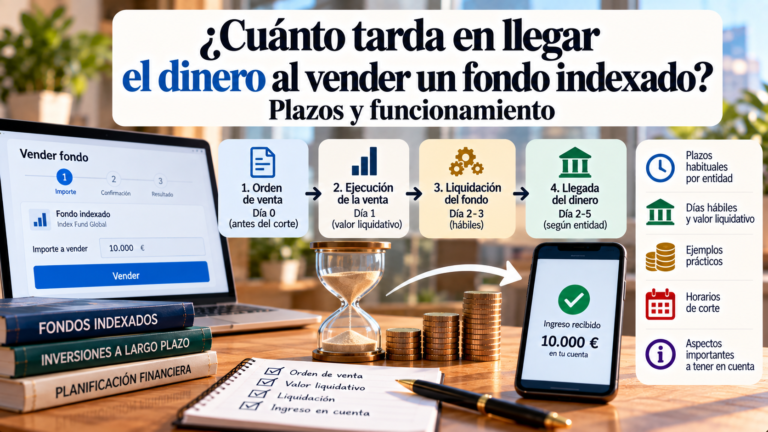
- ¿Cómo vender un fondo indexado paso a paso?
- Supervisión y registro de IIC y fondos de inversión: Comisión Nacional del Mercado de Valores (CNMV)
- Metodología de cálculo e índices de referencia globales: MSCI Index Research
- Base de datos e indicadores de réplica y Tracking Error en Europa: JustETF Research
5 comentarios