¿Qué es el spread y cuánto puede costarte? Guía de costes de ejecución al invertir
Al comprar o vender acciones, ETFs, criptoactivos o divisas, la mayoría de los inversores revisa detenidamente la comisión de ejecución fija de su bróker o plataforma. Sin embargo, existe un coste implícito de ejecución que frecuentemente pasa desapercibido en la pantalla de orden y que puede reducir de forma silenciosa la rentabilidad: el spread (o horquilla de precios).
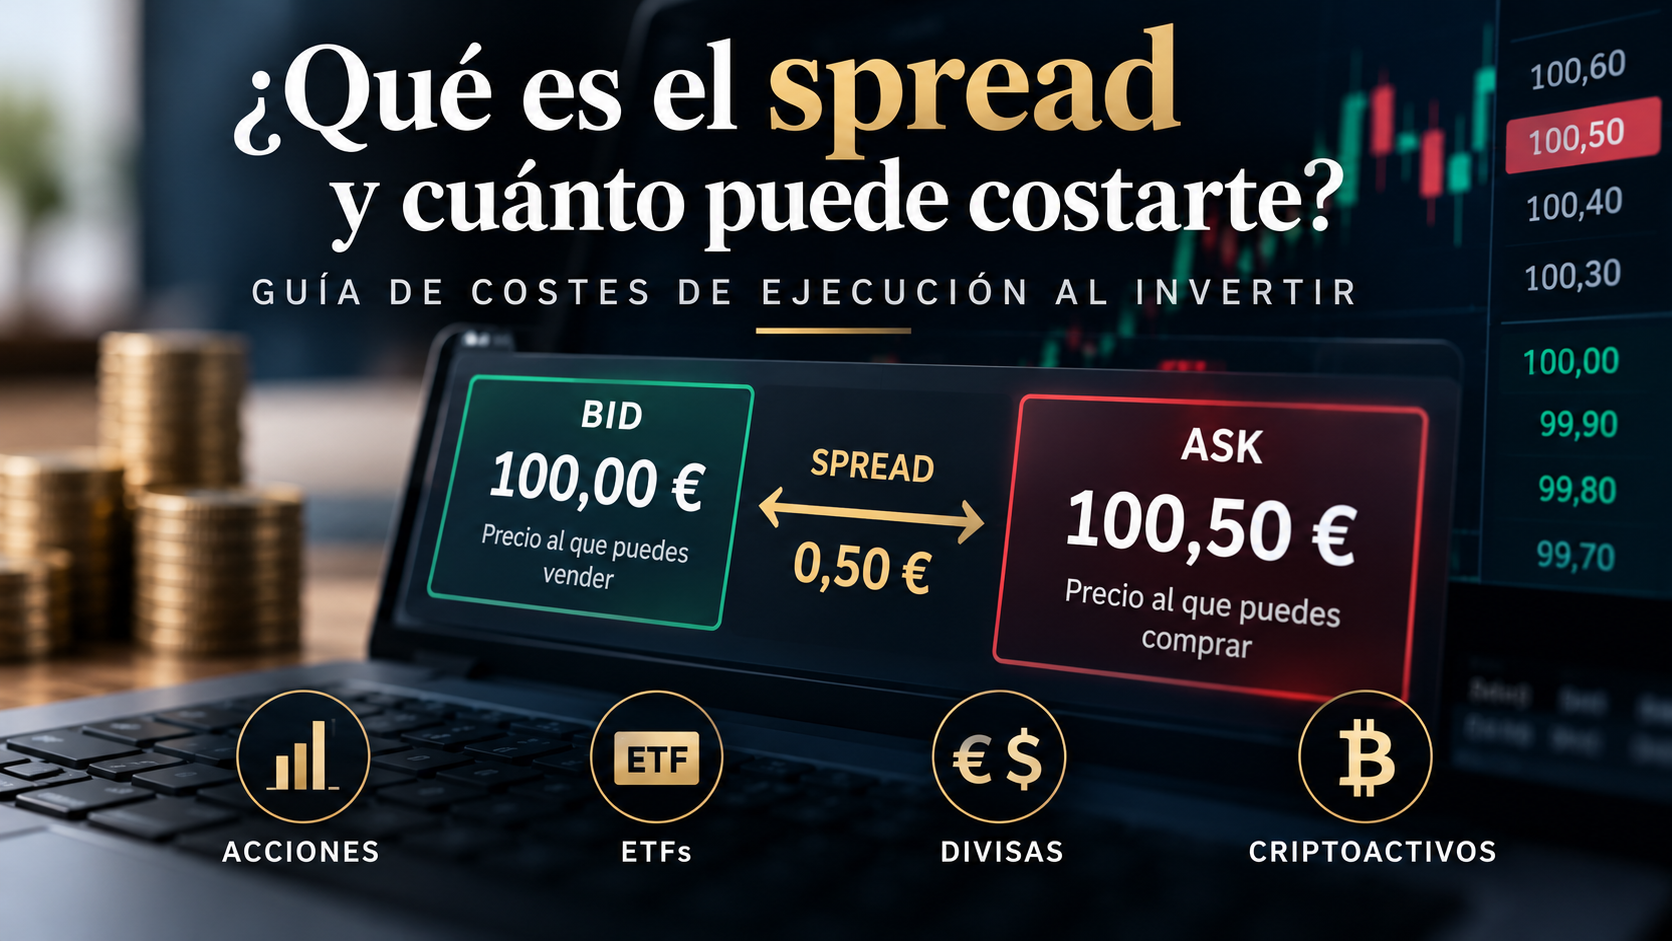
El spread o horquilla es la diferencia entre el mejor precio de compra (bid) y el mejor precio de venta (ask) disponibles en el libro de órdenes o centro de negociación consultado en un momento determinado. Comprender cómo se calcula, de qué factores depende su amplitud y qué estrategias permiten gestionar su impacto es una competencia técnica esencial para cualquier inversor particular.
Esta guía analiza el funcionamiento del spread, sus modalidades en diferentes tipos de activos y ofrece cálculos numéricos prácticos para medir su impacto en tus operaciones.
Normativa y principios de mercado revisados en octubre de 2026.
Fuentes principales: CNMV, BME, ESMA y reglamentación europea MiFID II / MiFIR sobre transparencia de ejecución.
- ✔ Precios Bid y Ask: El spread es la diferencia entre el precio máximo que un comprador ofrece (bid) y el precio mínimo que pide un vendedor (ask) en el centro de negociación o plataforma consultada. Cuando una orden se ejecuta inmediatamente contra esas cotizaciones, el comprador suele pagar el ask y el vendedor recibir el bid. El coste efectivo depende de la ejecución, del tamaño de la orden y de la evolución del mercado.
- ✔ Spread de mercado y precio ofrecido: El spread observado depende del centro de negociación, del instrumento y del momento. Algunos intermediarios ofrecen precios propios o pueden incorporar un margen en la cotización; otros enrutan las órdenes a centros de negociación. Para saber si existe un recargo, hay que comparar la cotización y la ejecución obtenidas con referencias de mercado equivalentes.
- ✔ Relación con la liquidez: Cuanto mayor es la liquidez de un activo (grandes valores bursátiles o ETFs de elevado volumen), menor tiende a ser la horquilla. En activos ilíquidos o fuera del horario principal de contratación, la horquilla suele ampliarse.
- ✔ Gestión mediante tipo de orden: El uso de órdenes limitadas permite fijar el precio máximo de compra o mínimo de venta, controlando las condiciones de ejecución cuando las horquillas cotizadas son amplias.
El spread es la horquilla o diferencia entre el precio al que puedes comprar inmediatamente (Ask) y el precio al que puedes vender de forma instantánea (Bid). Por ejemplo, si compras una acción al precio Ask de 100,50 € y el precio Bid disponible en ese momento es de 100,00 €, la horquilla es de 0,50 €. Si vendieras inmediatamente sin cambios en el mercado, asumirías un coste implícito de ejecución de 0,50 € por título.
📋 Comparativa cualitativa de la variabilidad del spread según el tipo de activo
Comportamiento del Spread por Categoría de Inversión
🔍 Entendiendo la horquilla: Precio Bid y Precio Ask
Para comprender cómo se genera el spread, es necesario analizar la estructura del libro de órdenes (order book) en el centro de negociación o plataforma consultada:
1. Precio Bid (Oferta de compra): Es la cotización más alta que un comprador presente en el libro de órdenes está dispuesto a pagar por el activo en ese instante. Si ejecutas una orden de venta a mercado, la operación se cruzará contra las órdenes de compra al mejor precio Bid disponible.
2. Precio Ask o Offer (Demanda de venta): Es la cotización más baja a la que un vendedor en el libro de órdenes está dispuesto a desprenderse del activo en ese instante. Si ejecutas una orden de compra a mercado, la operación se cruzará contra las órdenes de venta al mejor precio Ask disponible.
La diferencia entre ambos valores es la horquilla cotizada:
Ejemplo práctico de ejecución
Imaginemos las cotizaciones vigentes para las acciones de una compañía cotizada según el centro de negociación o plataforma consultada:
- Mejor precio Ask (Comprar): 15,02 €
- Mejor precio Bid (Vender): 15,00 €
- Spread en euros: 15,02 € – 15,00 € = 0,02 € por acción.
En términos porcentuales sobre el precio medio (15,01 €):
Si compras 1.000 acciones mediante una orden de mercado al precio Ask (15,02 €), el importe total abonado es de 15.020 €. Si vendieras inmediatamente al segundo posterior mediante una orden de mercado al precio Bid (15,00 €), y suponiendo que ni los precios ni las cantidades disponibles en el libro hayan cambiado, obtendrías 15.000 €. En este supuesto de venta inmediata, la diferencia de 20 € representa el coste implícito de ejecución de ida y vuelta, antes de comisiones del bróker o cánones.
💡 Spread de mercado y precio ofrecido por el intermediario
El spread observado depende del centro de negociación, del instrumento y del momento de la consulta:
- Spread de mercado: Es la horquilla generada por la interacción directa de compradores y vendedores en una bolsa de valores regulada o centro de negociación multilateral.
- Precios e intermediación: Algunos intermediarios ofrecen precios propios o pueden incorporar un margen en la cotización comercializada en sus plataformas; otros enrutan las órdenes a centros de negociación externos donde se busca la mejor ejecución disponible. Para saber si existe un margen añadido, el inversor debe comparar la cotización y la ejecución obtenidas con las referencias de mercado equivalentes para el mismo volumen y horario.
📈 Ejemplos prácticos de cálculo del coste del spread
Para evaluar cómo influye el spread en la operativa, analicemos tres supuestos ilustrativos de compra y venta sobre un importe de referencia de 5.000 €, asumiendo una ejecución instantánea y que las cotizaciones no varíen durante el proceso:
Caso A: Inversión en un ETF de gran capitalización
- Supuesto ilustrativo: La horquilla cotizada de referencia es del 0,05 % del precio medio y se mantiene estable.
- Importe de la operación: 5.000 €
- Coste estimado de ida y vuelta: 5.000 € x 0,05 % = 2,50 €
Evaluación: Si compras al ask y vendes después al bid bajo una horquilla del 0,05 %, el coste aproximado de ida y vuelta sería de unos 2,50 € sobre 5.000 €. Es una estimación simplificada; el coste real depende de los precios y cantidades efectivamente ejecutados.
Caso B: Inversión en una acción de pequeña capitalización (Small Cap)
- Horquilla cotizada de referencia: 1,50 % del precio medio.
- Importe de la operación: 5.000 €
- Coste aproximado de la horquilla (Ida y vuelta): 5.000 € x 1,50 % = 75,00 €
Evaluación: Con una horquilla del 1,50 %, el coste aproximado de comprar al Ask y vender al Bid, sin otros gastos ni cambios de mercado, representa 75 € del importe operado. El movimiento exacto necesario para recuperar ese coste depende de los precios finales de ejecución.
Caso C: Variación del spread por horario en divisas o productos derivados
Los spreads de los pares de divisas y derivados fluctúan según la actividad de los centros financieros globales:
- En sesión principal de mercado: Un par de divisas altamente líquido como EUR/USD presenta horquillas muy reducidas (ej. 1 pip, que en un tipo de cambio de 1,1000 equivale a un spread del 0,009 %).
- Fuera del horario bancario o en fin de semana: Los proveedores amplían los spreads para cubrir el riesgo de liquidez mientras los mercados interbancarios permanecen cerrados. Operar en esos tramos supone asumir costes de ejecución sensiblemente superiores.
⚙️ Factores que determinan la amplitud del spread
El tamaño de la horquilla varía de forma continua por cuatro variables principales:
1. Volumen de negociación y profundidad del libro de órdenes: A mayor cantidad de órdenes de compra y venta compitiendo a distintos niveles de precio, más estrecha suele ser la distancia entre el mejor Bid y el mejor Ask.
2. Volatilidad del mercado: Durante publicaciones de datos macroeconómicos o noticias empresariales imprevistas, los participantes que aportan liquidez retiran o distancian sus órdenes, ampliando la horquilla.
3. Horario de contratación y apertura de mercados: Cuando el mercado principal de cotización de un activo está cerrado (por ejemplo, negociar un ETF compuesto por acciones estadounidenses antes de la apertura de Nueva York), los creadores de mercado ajustan el spread para compensar la falta de precio de referencia directo.
4. Tamaño de la orden: Una orden muy grande que exceda el volumen disponible en el mejor nivel del Bid o Ask puede tener un coste de impacto de mercado, ejecutándose en parte a niveles de precio más desfavorables (slippage).
🛠️ Buenas prácticas para gestionar el impacto del spread
Para optimizar las condiciones de ejecución, conviene considerar estas pautas operativas:
- Elegir el tipo de orden adecuado: Las órdenes a mercado priorizan la rapidez de ejecución cruzándose contra los mejores precios Bid o Ask disponibles. Las órdenes limitadas fijan un precio máximo de compra o mínimo de venta, lo que permite controlar el precio de ejecución, aunque no garantizan que la orden llegue a ejecutarse si el mercado no alcanza el límite fijado.
- Comprobar las cotizaciones en tiempo real: Antes de validar la transmisión de una orden, revisa la distancia entre el precio Bid y Ask y la profundidad disponible para el volumen de tu transacción.
- Evaluar el horario de operación: Es aconsejable verificar la liquidez disponible y evitar realizar órdenes en momentos de horquillas anormalmente amplias.
- Comparar el coste total de ejecución: La comisión fija cobrada por la plataforma es solo una parte del coste. Al evaluar la calidad de un intermediario, deben ponderarse conjuntamente las comisiones explícitas, el gasto por cambio de divisa (si aplica) y las condiciones reales de ejecución obtenidas.
❓ Preguntas frecuentes
¿El spread lo cobra siempre el bróker como una comisión?
No necesariamente. El spread de mercado es la consecuencia natural de la oferta y la demanda en el libro de órdenes entre compradores y vendedores. No obstante, algunos intermediarios pueden ofrecer precios propios o aplicar márgenes sobre la cotización.
¿Los ETFs garantizan siempre un spread estrecho?
No. Los ETFs pueden presentar horquillas estrechas cuando el vehículo y sus activos subyacentes son líquidos y existen participantes dispuestos a cotizar. Los mecanismos de creación/reembolso y el arbitraje ayudan a mantener alineados el precio de mercado y el valor liquidativo de sus activos, pero no garantizan una horquilla fija. En momentos de volatilidad o cuando los mercados subyacentes permanecen cerrados, el spread puede ampliarse.
¿Cómo influye el spread al invertir en fondos de inversión tradicionales?
Los fondos de inversión tradicionales no suelen negociarse con una horquilla continua en bolsa. La suscripción o el reembolso se realiza al valor liquidativo que corresponda conforme a las reglas y hora de corte del fondo. Además, pueden existir comisiones o mecanismos de ajuste del valor liquidativo (swing pricing), según el folleto.
¿Una orden limitada me protege siempre de pagar el spread?
Una orden limitada te protege de pagar un precio superior al tope fijado en la compra (o inferior en la venta). Sin embargo, si introduces una orden limitada de compra con un precio igual o superior al precio Ask vigente en el mercado, se ejecutará inmediatamente contra la mejor oferta disponible.
¿Qué es el pip en la cotización de divisas?
En el mercado de divisas (Forex), un pip (percentage in point) es la unidad mínima de variación en el precio de un par (habitualmente el cuarto decimal, 0,0001). Algunas plataformas muestran décimas de pip (pips fraccionales). El valor monetario del pip depende del tamaño de la operación y de la divisa en la que se calcula el resultado.
¿El spread es más elevado en las operaciones sobre criptoactivos?
La amplitud del spread en criptoactivos depende del tipo de activo, de la liquidez de la plataforma y de si se opera mediante un libro de órdenes centralizado o con un intermediario que actúa como contraparte directa. En activos principales el spread suele ser menor en pares principales con libros profundos, mientras que en tokens de menor volumen o plataformas sin libro centralizado las horquillas pueden ser considerablemente más anchas.
🏁 Conclusión
El spread es un componente directo del coste de ejecución en las operaciones financieras. Aunque en activos líquidos como grandes acciones del IBEX 35, el S&P 500 o ETFs globales su impacto porcentual suele ser reducido, en activos de menor capitalización, divisas o criptoactivos puede representar una parte significativa del coste total de la operación.
Revisar los precios Bid y Ask antes de operar, elegir adecuadamente entre órdenes a mercado o limitadas y evaluar las condiciones globales de ejecución son pautas fundamentales para proteger el rendimiento de una cartera de inversión.
- Comisión Nacional del Mercado de Valores (CNMV) – Guía sobre órdenes de valores y calidad de ejecución: CNMV – Portal de Inversores
- Bolsas y Mercados Españoles (BME) – Normas de contratación y libro de órdenes de la Renta Variable española: BME – Información de Mercado
- European Securities and Markets Authority (ESMA) – Regulaciones MiFID II / MiFIR sobre transparencia de precios pre y post-negociación: ESMA – European Securities and Markets Authority