El método FIFO en España (2026): aplicación en el IRPF y la contabilidad
A la hora de calcular el resultado fiscal tras vender acciones, participaciones en fondos de inversión, criptoactivos o al valorar las existencias de una empresa, existe un concepto técnico fundamental en la normativa española: el método FIFO.
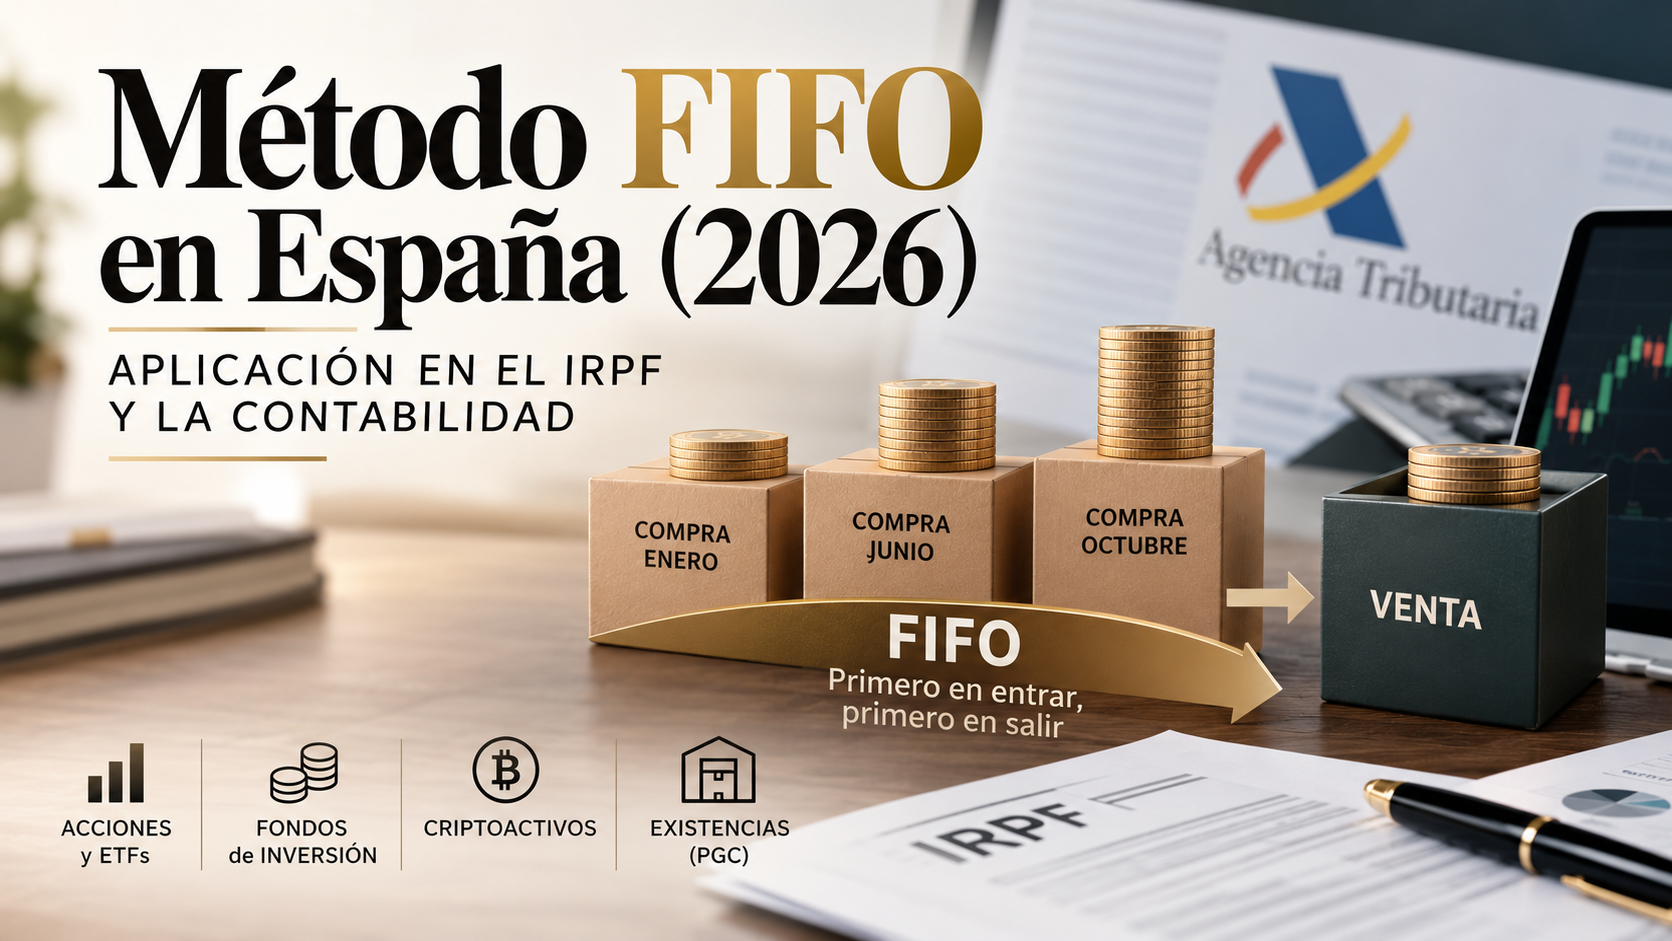
El método FIFO (First In, First Out, o «primero en entrar, primero en salir») es un criterio que permite determinar qué unidades se consideran transmitidas cuando se han adquirido en distintos momentos. En el IRPF español, la regla FIFO determina qué valores homogéneos se consideran transmitidos en primer lugar cuando se han comprado en fechas diferentes. Su aplicación a acciones y otros valores mobiliarios debe distinguirse del tratamiento fiscal de las criptomonedas y de los criterios contables de valoración de existencias empresariales. Esta guía explica esas diferencias, analiza la normativa vigente en octubre de 2026 y muestra cómo calcular el resultado de una venta paso a paso.
Normativa y criterios comprobados en octubre de 2026.
Fuentes principales: Agencia Tributaria (AEAT), Dirección General de Tributos (DGT), Ley del IRPF (Ley 35/2006, art. 37), Código de Comercio y Plan General de Contabilidad (PGC).
- ✔ Regla fiscal para valores homogéneos: En las transmisiones de valores homogéneos adquiridos en distintas fechas, el IRPF considera transmitidos primero los adquiridos antes. El cálculo debe tener en cuenta las unidades homogéneas que posea el contribuyente, no solo las que figuren en la cuenta del bróker donde se ejecuta la venta.
- ✔ Obligatoriedad en IRPF: El contribuyente no puede seleccionar voluntariamente qué lote de valores homogéneos vende para optimizar su factura fiscal; la ley asigna automáticamente la antigüedad según la fecha de compra.
- ✔ Criptoactivos y divisas: Aunque no son valores mobiliarios homogéneos en sentido estricto del art. 37.2 de la Ley del IRPF, la Dirección General de Tributos (DGT) y la AEAT aplican criterios de identificación analógica (como la prioridad temporal FIFO) para determinar la ganancia o pérdida patrimonial en operaciones sucesivas de unidades de un mismo criptoactivo.
- ✔ Contabilidad empresarial vs. IRPF: En la valoración de existencias de empresas bajo el PGC, el método FIFO se compara con el Precio Medio Ponderado (PMP). No debe confundirse el ámbito de las existencias contables con la regla fiscal imperativa de valores homogéneos para personas físicas.
El método FIFO (First In, First Out) establece que los primeros bienes o valores adquiridos son los primeros que se consideran transmitidos o vendidos. En la declaración de la Renta (IRPF), cuando vendes acciones, ETFs o participaciones en fondos de inversión de un mismo tipo (valores homogéneos), la Agencia Tributaria resta al precio de venta actual el precio de compra de los títulos más antiguos que tenías en cartera, considerando la totalidad de títulos homogéneos de tu propiedad sin importar si estaban en uno o en varios brókers.
📋 Métodos de valoración: FIFO vs. LIFO vs. PMP en 30 segundos
Criterios de Valoración e Imputación
🔍 ¿Qué es el método FIFO y cómo se aplica en la fiscalidad de valores?
El método FIFO es una regla de imputación temporal. Cuando un inversor compra un mismo tipo de valor homogéneo en distintos momentos y a precios diferentes (por ejemplo, mediante compras periódicas de acciones de una empresa) y posteriormente vende una parte de su cartera, la ley establece que la venta debe imputarse a los primeros títulos que fueron adquiridos en el tiempo.
Fórmula básica del cálculo fiscal
Donde:
- Valor de transmisión: Importe real de la venta menos los gastos y tributos inherentes a la transmisión que resulten fiscalmente deducibles y se encuentren debidamente justificados documentálmente.
- Valor de adquisición: Importe abonado por la compra de las unidades más antiguas correspondientes (según el lote FIFO) más los gastos y tributos inherentes a la adquisición.
💡 Ejemplo práctico de aplicación en bolsa
Nota: Para simplificar la explicación pedagógica del orden de los lotes, este ejemplo no incluye comisiones ni otros gastos inherentes a la compra o venta.
Supongamos la siguiente secuencia de compras sobre acciones ordinarias de una misma sociedad:
1. Enero: Compra 100 acciones a 10 €/acción (Inversión: 1.000 €).
2. Junio: Compra 100 acciones a 20 €/acción (Inversión: 2.000 €).
3. Noviembre: Vende 150 acciones a 25 €/acción (Ingreso bruto de venta: 3.750 €).
Aplicación del orden FIFO a las 150 acciones vendidas:
Bajo el criterio FIFO, la venta de 150 acciones se desglosa atendiendo a la antigüedad de adquisición:
- Lote 1 (Enero – 100 acciones): Se consumen totalmente las 100 acciones compradas a 10 €.
Coste de adquisición de este lote = 100 × 10 € = 1.000 €.
- Lote 2 (Junio – 50 acciones): Se toman 50 acciones del paquete de 100 compradas a 20 €.
Coste de adquisición de este lote = 50 × 20 € = 1.000 €.
- Valor de adquisición total computado (FIFO) = 1.000 € + 1.000 € = 2.000 €.
Cálculo del resultado fiscal en el IRPF:
- Valor de transmisión total = 150 × 25 € = 3.750 €.
- Valor de adquisición FIFO = 2.000 €.
- Ganancia patrimonial imponible = 3.750 € – 2.000 € = 1.750 €.
En la cartera del contribuyente quedan 50 acciones restantes del paquete comprado en junio, con un valor de adquisición reconocido de 20 €/acción para futuras transmisiones.
🏛️ Aplicación por tipología de activo
1. Acciones al contado, ETFs y valores homogéneos
El art. 37.2 de la Ley del IRPF se refiere a la venta de valores homogéneos, definidos como aquellos que proceden de un mismo emisor y forman parte de una misma operación o responden a una misma naturaleza de derechos dentro del mercado.
El criterio FIFO se aplica sobre el conjunto de valores homogéneos propiedad del contribuyente, con independencia de que los títulos se encuentren custodiados en una única entidad o repartidos en diferentes brókers. Existe una diferencia en el criterio FIFO para calcular la ganancia patrimonial en función de si es un ETF o un fondo indexado.
2. Fondos de inversión y régimen de traspasos
En la venta o reembolso de participaciones de fondos de inversión, la imputación de resultados sigue igualmente el criterio de antigüedad.
Cuando el traspaso cumple los requisitos del régimen de diferimiento, no se computa en ese momento la ganancia o pérdida patrimonial. Las participaciones del fondo de destino mantienen, a efectos fiscales, el valor y la fecha de adquisición que correspondan a las participaciones traspasadas. En reembolsos posteriores, debe reconstruirse el historial de lotes y aplicar las reglas fiscales pertinentes.
3. Criptoactivos
La venta de una criptomoneda por euros y el intercambio de una criptomoneda por otra pueden generar una ganancia o pérdida patrimonial en el IRPF. La Dirección General de Tributos (DGT), en diversas consultas vinculantes (como la V0808-18 y V1604-18), ha determinado que para calcular la ganancia o pérdida patrimonial derivada de la transmisión de criptoactivos homogéneos adquiridos en diferentes fechas y a distintos precios, debe aplicarse el criterio de considerar transmitidas en primer lugar las unidades adquiridas más antiguamente (criterio FIFO).
4. Contabilidad de existencias en empresas (PGC)
En la contabilidad mercantil de sociedades (Plan General de Contabilidad), la regulación de existencias atiende al movimiento de inventario en almacén. El PGC permite valorar las existencias tanto por el método FIFO como por el método del Precio Medio Ponderado (PMP). No deben confundirse los criterios contables de valoración de almacén con las normas imperativas de imputación fiscal en el IRPF para personas físicas.
⚠️ Aspectos tributarios clave y errores habituales
1. Dispersión de cartera entre varios intermediarios:
La regla de valores homogéneos del IRPF no es una norma por bróker, sino por contribuyente. Si posees acciones del mismo tipo en el Bróker A y en el Bróker B, al vender en el Bróker B debes considerar la fecha de adquisición del conjunto de tu posición, consumiendo primero las más antiguas aunque estuvieran depositadas en el Bróker A.
2. Tratamiento de gastos inherentes:
Únicamente se pueden computar como mayor valor de adquisición o menor valor de transmisión los gastos y tributos directamente vinculados a las operaciones de compra y venta (como comisiones de corretaje o cánones de bolsa) que se encuentren justificados documentalmente.
3. Efecto en mercados alcistas:
En ciclos de mercado alcistas prolongados, las compras más antiguas acostumbran a presentar costes de adquisición más bajos. Al aplicar el orden FIFO, las plusvalías resultantes en las ventas actuales son más elevadas que las que se obtendrían mediante el PMP, anticipando la tributación de las ganancias en el ejercicio de la venta.
❓ Preguntas frecuentes
¿Puedo seleccionar en la declaración de la Renta qué lote de acciones vender para reducir la ganancia fiscal?
No. Para valores homogéneos, el artículo 37.2 de la Ley del IRPF exige aplicar estrictamente el orden de antigüedad según el método FIFO, sin que el contribuyente pueda elegir los lotes transmitidos.
¿Cómo se aplica el método FIFO tras realizar un traspaso entre fondos de inversión?
Al acogerse al régimen de diferimiento, no se genera tributación en el momento del traspaso. Las participaciones asignadas en el fondo de destino conservan la antigüedad y el valor de adquisición original que correspondan a las participaciones traspasadas.
¿Cuál es la diferencia entre el método FIFO y el Precio Medio Ponderado (PMP)?
FIFO asigna a la venta el coste exacto de los lotes comprados en primer lugar cronológicamente. El PMP calcula el coste medio dividiendo el volumen acumulado total de desembolso entre el número total de unidades. El PMP está permitido en la contabilidad mercantil de existencias, pero no sustituye a la regla fiscal FIFO en la venta de valores homogéneos por personas físicas en el IRPF.
¿Cómo se calcula el resultado fiscal al vender moneda extranjera?
La transmisión o conversión de moneda extranjera a euros puede generar una ganancia o pérdida patrimonial en el IRPF. El resultado se determina en euros aplicando los tipos de cambio oficiales relevantes para cada operación de adquisición y transmisión. Para la identificación de los saldos transmitidos en cuentas multidivisa, la doctrina administrativa acude igualmente a reglas de antigüedad.
¿El método FIFO impide compensar pérdidas y ganancias patrimoniales en el IRPF?
No. El método FIFO solo sirve para fijar la cuantía de la ganancia o pérdida patrimonial de cada operación. Una vez calculado el resultado, la integración y compensación de pérdidas y ganancias de la base imponible del ahorro se rige por las reglas generales de la Ley del IRPF (incluyendo la regla de exclusión por recompra de valores homogéneos si corresponde).
¿Se aplica la regla FIFO si realizo compras y ventas en el mismo día?
Si se ejecutan varias operaciones sobre valores homogéneos en la misma jornada, las normas de valoración exigen identificar las transmisiones con las adquisiciones atendiendo al momento temporal concreto de cada ejecución en el mercado dentro del día.
🏁 Conclusión
El método FIFO es la regla central de imputación temporal en el IRPF para determinar el resultado fiscal en transmisiones de valores homogéneos. Conocer la diferencia entre la normativa aplicable a valores mobiliarios, las pautas específicas sobre criptoactivos y la valoración contable de existencias en el PGC permite llevar un registro ordenado de las adquisiciones y planificar adecuadamente el impacto tributario de las operaciones financieras.
- Agencia Tributaria (AEAT) – Criterios y manual de Renta para ganancias y pérdidas patrimoniales: Agencia Tributaria – Portal Sede Electrónica
- Boletín Oficial del Estado (BOE) – Ley 35/2006, de 28 de noviembre, del IRPF (Artículo 37.2 sobre normas específicas de valoración de valores homogéneos): BOE – Ley del IRPF
- Instituto de Contabilidad y Auditoría de Cuentas (ICAC) – Real Decreto 1514/2007, de 16 de noviembre, por el que se aprueba el Plan General de Contabilidad (NV 10.ª Valoración de existencias): ICAC – Plan General de Contabilidad